
भारत में मॉनेटरी पॉलिसी ट्रांसमिशन मैकेनिज्म — CAIIB Central Banking Guide
भारत में मॉनेटरी पॉलिसी ट्रांसमिशन मैकेनिज्म वह पूरी चेन है जिसके जरिए RBI का एक repo rate फैसला आपके ग्राहक के होम लोन पर लगने वाली असली ब्याज दर या फिक्स्ड डिपॉजिट पर मिलने वाले रिटर्न में बदलाव लाता है। CAIIB Central Banking के परीक्षक इस टॉपिक को बहुत पसंद करते हैं क्योंकि यह थ्योरी और प्रैक्टिस दोनों को जोड़ता है — आपको वे चैनल पता होने चाहिए जिनसे पॉलिसी सिग्नल आगे बढ़ता है, यह भी समझना चाहिए कि यह प्रोसेस अक्सर धीमी और अधूरी क्यों रहती है, और यह भी कि RBI ने इसी समस्या को ठीक करने के लिए लेंडिंग-रेट बेंचमार्क को बार-बार क्यों बदला है। यह लेख पूरी मैकेनिज्म को समझाता है, इसे संबंधित IIBF चैप्टर्स से जोड़ता है, और अंत में पाँच exam-style MCQs देता है।
🔄 मॉनेटरी पॉलिसी ट्रांसमिशन का असली मतलब क्या है
जब Monetary Policy Committee repo rate बदलती है, तो वह सीधे आपकी ब्रांच में कार लोन पर लगने वाली दर तय नहीं कर रही होती। वह असल में यह बदल रही होती है कि बैंक RBI से ओवरनाइट फंड कितनी लागत पर उधार लेते हैं। ट्रांसमिशन वह प्रोसेस है जिसमें यह एक दर-परिवर्तन बैंकिंग सिस्टम से होते हुए डिपॉजिट रेट, लेंडिंग रेट, बॉन्ड यील्ड में उतरता है, और आखिर में पूरी अर्थव्यवस्था के खर्च और निवेश के फैसलों तक पहुँचता है। यह जितनी तेज़ी और पूर्णता से होता है, monetary policy महंगाई को काबू में रखने और ग्रोथ को सपोर्ट करने में उतनी ही असरदार साबित होती है।
यह कॉन्सेप्ट theory and practice of central banking वाले बड़े चैप्टर के अंदर आता है, जो यह बताता है कि सेंट्रल बैंक बैंकों को तय दर पर लोन देने का सीधा आदेश देने के बजाय repo rate जैसे अप्रत्यक्ष टूल्स पर क्यों निर्भर रहते हैं। इसका गहरा जुड़ाव functions of central banks वाले चैप्टर से भी है, क्योंकि ट्रांसमिशन असल में यह टेस्ट करता है कि सेंट्रल बैंक का मुख्य मॉनेटरी फंक्शन थ्योरी में नहीं बल्कि प्रैक्टिस में कितना अच्छा काम कर रहा है।
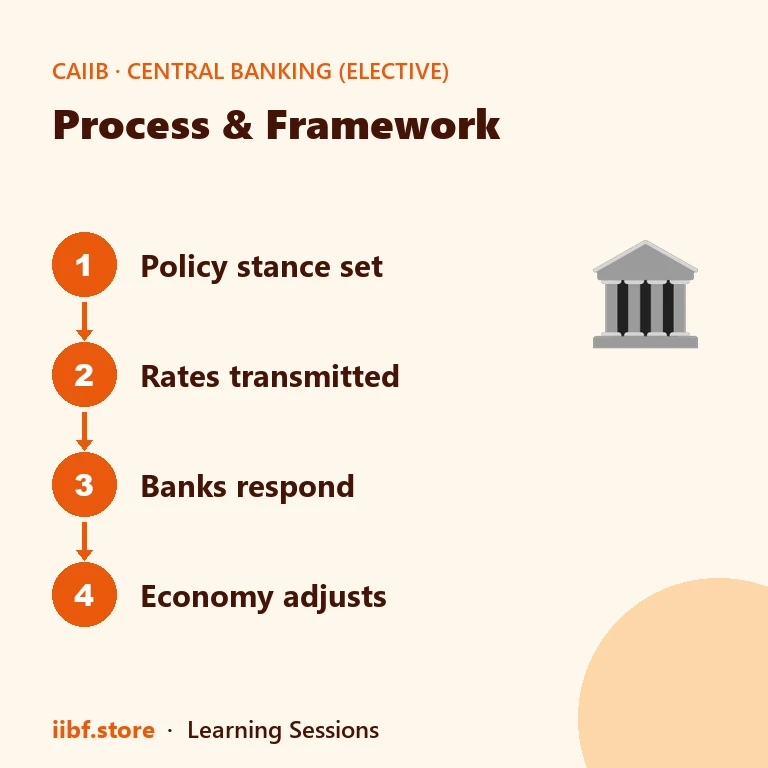
इसे एक रिले रेस की तरह समझिए, जिसमें चार धावक हैं: policy rate, money market rate, बैंक की अपनी cost of funds, और आखिर में ग्राहक को दी जाने वाली दर। हर हैंडओवर पर बैटन धीमी पड़ सकती है, और जो कैंडिडेट यह बता सके कि कौन-सा हैंडओवर आमतौर पर सबसे ज्यादा धीमा पड़ता है, वह scenario-based सवालों के जवाब देने में बेहतर स्थिति में रहता है।
🏦 ट्रांसमिशन जिन चार चैनलों से होकर गुजरता है
टेक्स्टबुक्स आमतौर पर चार मुख्य चैनल बताती हैं। Interest rate channel सबसे सीधा है: repo rate घटने से बैंकों की cost of funds कम होती है, जिससे लेंडिंग और डिपॉजिट दोनों की दरें घटनी चाहिए। Credit channel बैंक के बैलेंस शीट के जरिए काम करता है — सस्ती फंडिंग मिलने पर बैंक ज्यादा खुलकर लोन देते हैं, खासकर उन छोटे उधारकर्ताओं को जो कैपिटल मार्केट्स के बजाय बैंक क्रेडिट पर ज्यादा निर्भर रहते हैं। Asset price channel इक्विटी और बॉन्ड की वैल्यूएशन के जरिए काम करता है, जो दरें घटने पर बढ़ जाती है और लोगों को खुद को ज्यादा अमीर महसूस कराकर ज्यादा खर्च करने के लिए प्रेरित करती है। Exchange rate channel कैपिटल फ्लो के जरिए काम करता है — rate cut से रुपया कमजोर हो सकता है, जिससे एक्सपोर्ट सस्ते और इम्पोर्ट महंगे हो जाते हैं।
भारत में interest rate और credit channel ज्यादा हावी रहते हैं क्योंकि यहाँ ज्यादातर बिजनेस और घरों के लिए बैंक क्रेडिट ही बाहरी फाइनेंस का मुख्य जरिया है, उन अर्थव्यवस्थाओं के उलट जहाँ बॉन्ड और इक्विटी मार्केट फाइनेंसिंग में बड़ा हिस्सा रखते हैं। यहाँ बैंकिंग सिस्टम में लिक्विडिटी की स्थिति भी बहुत मायने रखती है — Liquidity Adjustment Facility framework वही ऑपरेटिंग मैकेनिज्म है जिसके जरिए repo rate रोज-रोज असल में लागू होती है, और अगर LAF corridor सही से काम न करे तो किसी भी चैनल से होने वाला ट्रांसमिशन काफी गड़बड़ हो जाएगा।
💡 Exam Tip: अगर सवाल में ट्रांसमिशन चैनल गिनाने को कहा जाए, तो interest rate, credit, asset price और exchange rate — चारों नाम लिखें; परीक्षक अक्सर चारों की उम्मीद करते हैं, सिर्फ पहले याद आने वाले interest rate channel की नहीं।
📉 BPLR से MCLR से EBLR तक: भारत की बेंचमार्क कहानी
भारत के लेंडिंग-रेट बेंचमार्क को कमजोर ट्रांसमिशन ठीक करने के मकसद से खासतौर पर तीन बार बदला गया है। Benchmark Prime Lending Rate के दौर में बैंक अपनी ऑफिशियल दर ऊंची रखते हुए भी अनौपचारिक डिस्काउंट देकर मुनाफे से लोन बाँट लेते थे, इसलिए पब्लिश की गई दरें पॉलिसी बदलाव के साथ मुश्किल से हिलती थीं। Marginal Cost of Funds based Lending Rate ने दरों को बैंक की असली cost of funds से जोड़कर स्थिति सुधारी, लेकिन स्प्रेड तय करने का अधिकार अब भी बैंकों के पास रहा और वे रीप्राइसिंग टाल सकते थे। रिटेल और स्मॉल बिजनेस लोन के लिए लाई गई External Benchmark Lending Rate ने बैंकों को फ्लोटिंग दरें सीधे repo rate जैसे किसी बाहरी एंकर से जोड़ने के लिए बाध्य किया, जिसमें दरें कम से कम हर तीन महीने में रीसेट होती हैं।
नीचे दी गई टेबल इन तीनों रिजीम की तुलना उसी सबसे अहम पैमाने पर करती है: repo rate में बदलाव उधारकर्ता तक कितनी तेज़ी और पूर्णता से पहुँचता है।
| रिजीम | दर का आधार | बैंक का विवेकाधिकार | ट्रांसमिशन की रफ्तार |
|---|---|---|---|
| BPLR | बैंक-घोषित प्राइम रेट | ज्यादा | धीमी और अनिश्चित |
| MCLR | मार्जिनल कॉस्ट ऑफ फंड्स | मध्यम | सुधरी पर फिर भी देरी वाली |
| EBLR | बाहरी बेंचमार्क (repo rate) | कम | ✅ तेज़, लगभग रियल-टाइम रीसेट |
| डिपॉजिट रेट | बैंक-निर्धारित, कम रेगुलेटेड | ज्यादा | आमतौर पर लेंडिंग साइड से धीमी |
ध्यान दीजिए कि ज्यादातर ट्रांसमिशन स्टडीज में डिपॉजिट रेट अब भी लेंडिंग रेट से पीछे रहती है, यही वजह है कि रेगुलेटर्स EBLR को इस विषय पर आखिरी शब्द मानने के बजाय इस क्षेत्र पर नजर बनाए रखते हैं।
⏱️ EBLR के बावजूद ट्रांसमिशन अब भी अधूरा क्यों रहता है
EBLR लागू होने के बाद भी ट्रांसमिशन शायद ही कभी तुरंत या पूरा होता है। बैंकों के पास पुराने बेंचमार्क पर तय हुए लीगेसी लोन होते हैं जो धीरे-धीरे रीसेट होते हैं। डिपॉजिट के लिए होड़ इस बात को सीमित करती है कि बैंक डिपॉजिट रेट कितनी तेज़ी से घटा सकते हैं बिना ग्राहकों को स्मॉल सेविंग्स स्कीम या दूसरे बैंकों की तरफ खोए, और इसी वजह से यह भी सीमित हो जाता है कि वे मार्जिन को नुकसान पहुँचाए बिना लेंडिंग रेट कितनी घटा सकते हैं। स्ट्रक्चरल दिक्कतें भी मायने रखती हैं: non-performing assets का ऊंचा हिस्सा बैंकों को rate cut पूरी तरह आगे बढ़ाने से सतर्क कर देता है, क्योंकि credit losses झेलने के लिए उन्हें ज्यादा मार्जिन चाहिए होता है। US रेट-हाइकिंग साइकल जैसे ग्लोबल स्पिलओवर के दौरान होने वाला कैपिटल आउटफ्लो भी exchange rate channel को कमजोर कर सकता है, चाहे RBI घरेलू स्तर पर कुछ भी करे।
बैंक अपने कोर लोन बुक से बाहर के इंस्ट्रूमेंट्स के जरिए भी रेट रिस्क मैनेज करते हैं, और यह समझना उपयोगी है कि उस रिस्क को कैसे मापा और कैपिटलाइज़ किया जाता है — हमारा साथी लेख off-balance sheet exposures in banks इसे BFM सिलेबस के नजरिए से कवर करता है। लिक्विडिटी की तरफ, जब RBI ट्रांसमिशन को तेज करना चाहता है तो वह अक्सर repo rate सिग्नल के साथ-साथ ड्यूरेबल लिक्विडिटी भी डालता है; हमारी गाइड open market operations by RBI उस टूल को विस्तार से समझाती है।
⚠️ Common Mistake: छात्र अक्सर मान लेते हैं कि repo rate घटते ही हर लोन की EMI तुरंत घट जाती है। असल में सिर्फ बाहरी बेंचमार्क से जुड़े फ्लोटिंग-रेट लोन ही जल्दी रीप्राइस होते हैं; फिक्स्ड-रेट और पुराने बेंचमार्क वाले लोन में महीनों या उससे भी ज्यादा देरी हो सकती है।
🧭 RBI ट्रांसमिशन पर इतनी बारीकी से नजर क्यों रखता है
कमजोर ट्रांसमिशन सिर्फ अकादमिक चिंता नहीं है — यह फाइनेंशियल स्टेबिलिटी का मसला है, क्योंकि इसका मतलब है कि महंगाई काबू करने या ग्रोथ सपोर्ट करने के लिए RBI जिन टूल्स पर भरोसा करता है, वे headline repo rate बदलाव के मुकाबले उतने असरदार नहीं रहते। यही वजह है कि ट्रांसमिशन इंडिकेटर्स RBI के समय-समय पर होने वाले आकलन में शामिल रहते हैं, उसी तरह की सिस्टम-वाइड रिस्क डेटा के साथ जो हमारे लेख RBI Financial Stability Report में कवर की गई है। contemporary issues in central banking वाला चैप्टर यहाँ एक अच्छा साथी रीड है, क्योंकि ट्रांसमिशन लैग, NBFC फंडिंग स्ट्रेस और बदलते लेंडिंग-रेट नियम — ये सब अभी भी जिंदा बहस के विषय हैं, तय हो चुका इतिहास नहीं।
कैंडिडेट्स के लिए exam-safe तरीका यह है: RBI policy rate तय करता है, LAF corridor उसे money markets में लागू कराता है, EBLR जैसे बेंचमार्क नियम उसे रिटेल लेंडिंग तक ले जाते हैं, और बैंक बैलेंस शीट की स्ट्रक्चरल दिक्कतें तय करती हैं कि वह सिग्नल कितना उधारकर्ता तक पहुँचता है। RBI खुद इन मुद्दों को कैसे देखता है, इसके प्राइमरी-सोर्स नजरिए के लिए Reserve Bank of India website अपनी मॉनेटरी पॉलिसी रिपोर्ट्स में विस्तृत ट्रांसमिशन स्टडीज पब्लिश करती है। इस इलेक्टिव पर और कवरेज देखने के लिए आप central banking elective tag page भी ब्राउज़ कर सकते हैं।
📌 Remember: ट्रांसमिशन की दो टांगें हैं — policy rate से money-market rates तक LAF के जरिए, और money-market rates से रिटेल लेंडिंग व डिपॉजिट रेट तक बैंक की प्राइसिंग व्यवहार के जरिए। इनमें से किसी भी टांग की कमजोरी पूरी चेन को कमजोर कर देती है।
🧠 Practice MCQs: भारत में मॉनेटरी पॉलिसी ट्रांसमिशन मैकेनिज्म
Q1. वह मुख्य बेंचमार्क जिसके जरिए RBI के repo rate बदलाव अब भारत में रिटेल बैंक लेंडिंग रेट तक पहुँचते हैं: (a) Base Rate (b) Benchmark Prime Lending Rate (c) External Benchmark Lending Rate (d) RBI द्वारा तय एक फिक्स्ड दर
Answer: (c) — EBLR रिटेल और स्मॉल बिजनेस फ्लोटिंग लोन दरों को repo rate जैसे बाहरी एंकर से सीधे जोड़ता है, जो कम से कम तिमाही आधार पर रीसेट होती है।
Q2. मॉनेटरी पॉलिसी ट्रांसमिशन को "incomplete" तब कहा जाता है जब: (a) बैंक डिपॉजिट और लेंडिंग रेट को policy rate बदलाव के अनुसार ढालने में देरी करते हैं (b) RBI करेंसी नोट जारी करना बंद कर दे (c) Statutory Liquidity Ratio घटकर शून्य हो जाए (d) महंगाई ठीक टारगेट पर आ जाए
Answer: (a) — Incomplete transmission का मतलब है कि बैंक दरें policy rate बदलाव को पूरी तरह या समय पर नहीं दर्शातीं।
Q3. निम्नलिखित में से कौन-सा मॉनेटरी पॉलिसी ट्रांसमिशन का स्टैंडर्ड चैनल नहीं है? (a) Interest rate channel (b) Credit channel (c) Exchange rate channel (d) Direct tax channel
Answer: (d) — प्रत्यक्ष कर एक फिस्कल पॉलिसी टूल है, मॉनेटरी पॉलिसी ट्रांसमिशन चैनल नहीं।
Q4. External Benchmark Lending Rate रिजीम ने ट्रांसमिशन मुख्य रूप से किस तरह सुधारा: (a) फ्लोटिंग रिटेल लोन दरों को repo rate जैसे बाहरी बेंचमार्क से सीधे जोड़कर (b) repo rate को पूरी तरह खत्म करके (c) लेंडिंग रेट को पाँच साल के लिए फिक्स करके (d) पॉलिसी रेट तय करने में RBI की भूमिका हटाकर
Answer: (a) — EBLR ने बैंकों का रीप्राइसिंग पर विवेकाधिकार घटाया, क्योंकि इसने एक बाहरी, मार्केट में देखी जा सकने वाली बेंचमार्क से सीधा जुड़ाव अनिवार्य किया।
Q5. repo rate बदलाव और उसके बैंक लेंडिंग रेट में पूरी तरह पास-थ्रू होने के बीच की देरी को सबसे सही तरीके से क्या कहा जाता है: (a) transmission lag (b) currency lag (c) reserve lag (d) settlement lag
Answer: (a) — इस देरी को मॉनेटरी पॉलिसी की भाषा में आमतौर पर transmission lag कहा जाता है।
चैप्टर-वाइज मॉक टेस्ट चाहिए 100+ MCQs के साथ? फ्री में प्रैक्टिस शुरू करें →
❓ अक्सर पूछे जाने वाले सवाल
भारत में मॉनेटरी पॉलिसी ट्रांसमिशन मैकेनिज्म क्या है?
यह वह प्रोसेस है जिसमें RBI के repo rate में बदलाव money markets और बैंक की प्राइसिंग डिसीजन से होते हुए डिपॉजिट रेट, लेंडिंग रेट और आखिर में अर्थव्यवस्था में असली खर्च व निवेश तक पहुँचता है।
RBI ने External Benchmark Lending Rate क्यों लाई?
RBI ने EBLR इसलिए लाई क्योंकि BPLR और MCLR जैसे पुराने बेंचमार्क बैंकों को रीप्राइसिंग पर बहुत ज्यादा छूट देते थे, जिस वजह से repo rate बदलाव उधारकर्ताओं तक न जल्दी पहुँचता था और न पूरी तरह।
मॉनेटरी पॉलिसी ट्रांसमिशन के मुख्य चैनल कौन-से हैं?
आमतौर पर बताए जाने वाले चार चैनल हैं interest rate channel, credit channel, asset price channel और exchange rate channel, जिनमें से भारत में interest rate और credit channel सबसे ज्यादा हावी रहते हैं।
क्या मॉनेटरी पॉलिसी ट्रांसमिशन एक अहम CAIIB Central Banking टॉपिक है?
हाँ, यह मॉनेटरी पॉलिसी थ्योरी को प्रैक्टिकल बैंकिंग नतीजों से जोड़ता है और CAIIB Central Banking पेपर्स में अक्सर आता है, अक्सर लेंडिंग-रेट बेंचमार्क से जुड़े केस स्टडी के जरिए।
भारत में मॉनेटरी पॉलिसी ट्रांसमिशन मैकेनिज्म को समझना इस इलेक्टिव में आपकी बाकी सारी पढ़ाई को आपस में जोड़ देता है — policy rate, LAF corridor, बैंक की प्राइसिंग व्यवहार और फाइनेंशियल स्टेबिलिटी, सब इसी एक बिंदु पर मिलते हैं। ऊपर दिए गए लिंक किए गए चैप्टर दोहराएँ, MCQs हल करें, और फिर एग्ज़ाम से पहले CAIIB mock tests से अपनी पकड़ पूरी तरह परख लें।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



