UPI पेमेंट सिस्टम: IIBF डिजिटल बैंकिंग के लिए सरल व्याख्या
UPI पेमेंट सिस्टम वह सबसे महत्वपूर्ण रियल-टाइम पेमेंट इनोवेशन है जिसे हर IIBF डिजिटल बैंकिंग उम्मीदवार को समझना चाहिए। इसे National Payments Corporation of India (NPCI) द्वारा बनाया और संचालित किया जाता है। Unified Payments Interface किसी ग्राहक को एक ही मोबाइल एप्लिकेशन से कई बैंक खातों को जोड़ने और Virtual Payment Address (VPA) का उपयोग करके तुरंत पैसा भेजने या मंगाने की सुविधा देता है। सर्टिफिकेशन परीक्षा के लिए आपसे अपेक्षा की जाती है कि आप केवल यह न जानें कि UPI क्या करता है, बल्कि यह भी जानें कि इसके अंतर्निहित रेल, प्रतिभागी, सेटलमेंट और जोखिम नियंत्रण आपस में कैसे जुड़े हुए हैं।
इस गाइड में हम UPI पेमेंट सिस्टम को आरंभ से अंत तक समझाते हैं: इसका लेयर्ड आर्किटेक्चर, NPCI और Payment Service Providers (PSP) की भूमिका, ट्रांज़ैक्शन लिमिट, UPI 123Pay और UPI Lite जैसे नए वैरिएंट, और वह सुरक्षा ढांचा जो हर लेनदेन की रक्षा करता है। चाहे आप JAIIB, CAIIB या समर्पित डिजिटल बैंकिंग सर्टिफिकेशन की तैयारी कर रहे हों, इन मूल सिद्धांतों में महारत हासिल करने से आपको थ्योरी और केस-स्टडी दोनों प्रकार के प्रश्नों को आत्मविश्वास के साथ हल करने में मदद मिलेगी।
UPI पेमेंट सिस्टम क्या है और इसे कौन चलाता है
UPI पेमेंट सिस्टम एक तत्काल, 24x7 रियल-टाइम इंटरबैंक पेमेंट प्लेटफ़ॉर्म है जो Immediate Payment Service (IMPS) के इन्फ्रास्ट्रक्चर के ऊपर काम करता है। इसे Reserve Bank of India के नियामक छत्र के अंतर्गत NPCI द्वारा 2016 में लॉन्च किया गया था। NPCI भारत में खुदरा भुगतानों के लिए एक छत्र संगठन है। यह बैंकों द्वारा प्रवर्तित है और Payment and Settlement Systems Act, 2007 के तहत एक गैर-लाभकारी कंपनी के रूप में संचालित होता है।
परीक्षा के लिए जिन प्रमुख प्रतिभागियों को आपको याद रखना चाहिए वे हैं:
- NPCI — केंद्रीय UPI स्विच का संचालन करता है, संदेशों को रूट करता है और इंटरबैंक सेटलमेंट का प्रबंधन करता है।
- रेमिटर (भुगतानकर्ता) बैंक — वह बैंक जिसके खाते से पैसा डेबिट होता है।
- बेनिफिशियरी (प्राप्तकर्ता) बैंक — वह बैंक जहाँ राशि जमा की जाती है।
- Payment Service Providers (PSP) — वे बैंक जो UPI ऐप प्रदान करते हैं और ग्राहकों को जोड़ते हैं; वे ही VPA जारी करते हैं।
- Third-Party App Providers (TPAP) — PSP-बैंक साझेदारियों पर आधारित ऐप जो यूज़र इंटरफ़ेस प्रदान करते हैं।
एक परिभाषित विशेषता है Virtual Payment Address (उदाहरण के लिए, Name@bank) का उपयोग, जो खाता संख्या और IFSC जैसे संवेदनशील खाता विवरण को छिपा देता है। ग्राहक हर लेनदेन को सिंगल-क्लिक टू-फैक्टर ऑथेंटिकेशन से प्रमाणित करता है। इसमें रजिस्टर्ड मोबाइल डिवाइस पहला फैक्टर होता है और UPI PIN दूसरा। सरलता और सुरक्षा का यही मेल वह कारण है जिससे यह प्लेटफ़ॉर्म हर महीने अरबों लेनदेन तक बढ़ा और इसीलिए नियामक इसके शासन को लगातार परिष्कृत करते रहते हैं।
UPI आर्किटेक्चर और ट्रांज़ैक्शन फ्लो
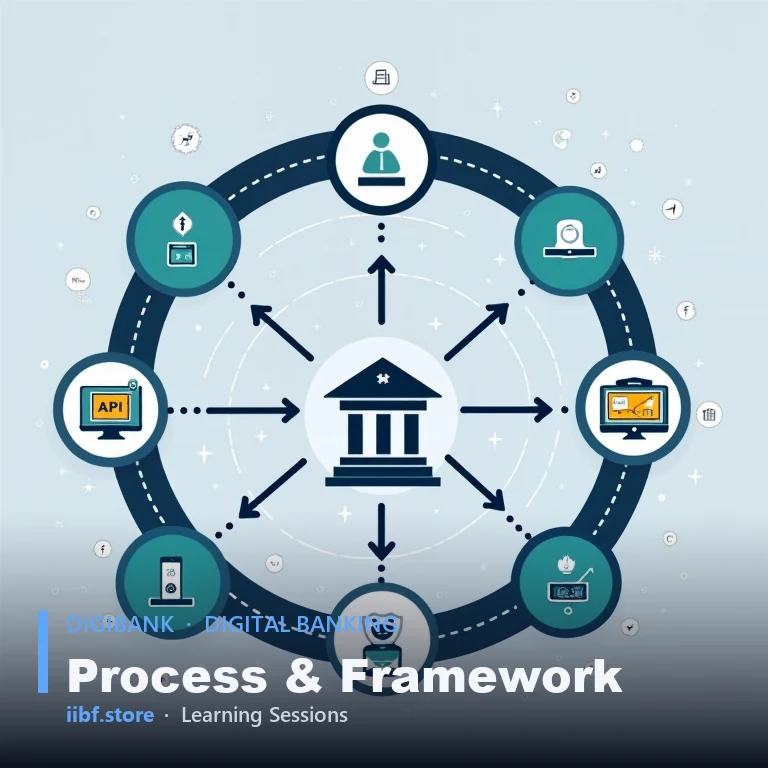
UPI पेमेंट सिस्टम के चार-लेयर प्रवाह को समझना परिदृश्य-आधारित प्रश्नों के लिए महत्वपूर्ण है। जब कोई ग्राहक भुगतान आरंभ करता है, तो अनुरोध एक कसकर व्यवस्थित अनुक्रम से होकर गुज़रता है जो कुछ ही सेकंड में पूरा हो जाता है।
- आरंभ: भुगतानकर्ता प्राप्तकर्ता का VPA दर्ज करता है या QR कोड स्कैन करता है, राशि दर्ज करता है, और UPI PIN से प्राधिकृत करता है।
- रूटिंग: PSP ऐप अनुरोध को NPCI केंद्रीय स्विच को भेजता है, जो रेमिटर और बेनिफिशियरी बैंकों की पहचान करता है।
- प्राधिकरण: NPCI डेबिट अनुरोध रेमिटर बैंक को और क्रेडिट निर्देश बेनिफिशियरी बैंक को अग्रेषित करता है।
- सेटलमेंट: इंटरबैंक सेटलमेंट NPCI द्वारा डिफर्ड नेट आधार पर संभाला जाता है, जबकि ग्राहक को तत्काल क्रेडिट का अनुभव होता है।
UPI दो मूल मॉडल का समर्थन करता है: Pay (पुश), जहाँ भुगतानकर्ता पैसा भेजता है, और Collect (पुल), जहाँ प्राप्तकर्ता एक अनुरोध उठाता है जिसे भुगतानकर्ता स्वीकृत करता है। अतिरिक्त संरचनाओं में आवर्ती ई-मैंडेट के लिए UPI AutoPay, डिवाइस पर संग्रहीत छोटी-राशि के ऑफ़लाइन-शैली भुगतानों के लिए UPI Lite, और बिना इंटरनेट वाले फ़ीचर-फ़ोन उपयोगकर्ताओं के लिए UPI 123Pay शामिल हैं। इन प्रवाहों पर अपनी पकड़ जाँचने के लिए, हमारी मॉक टेस्ट सीरीज़ पर अभ्यास सेट आज़माएँ और इंटरैक्टिव मैच-द-पेयर्स गेम से अवधारणाओं को मज़बूत करें। आधिकारिक प्लेटफ़ॉर्म आँकड़े और परिपत्र NPCI द्वारा प्रकाशित किए जाते हैं, जो वर्तमान प्रतिभागी सूचियों और उत्पाद विशेषताओं के लिए एक विश्वसनीय स्रोत है।
UPI ट्रांज़ैक्शन लिमिट, शुल्क और वैरिएंट
परीक्षा के प्रश्न अक्सर UPI पेमेंट सिस्टम की संख्यात्मक सीमाओं और लागत संरचना का परीक्षण करते हैं। हालाँकि सटीक सीमाएँ NPCI और RBI द्वारा समय-समय पर संशोधित की जाती हैं, उम्मीदवारों को अस्थिर आँकड़ों को रटने के बजाय व्यापक ढाँचे को जानना चाहिए।
| श्रेणी | सांकेतिक प्रति-लेनदेन सीमा |
|---|---|
| मानक P2P / P2M | Rs 1,00,000 तक |
| पूंजी बाज़ार, बीमा, संग्रहण | Rs 2,00,000 तक |
| कर भुगतान, अस्पताल, शिक्षा (चुनिंदा मामले) | Rs 5,00,000 तक |
| UPI Lite (डिवाइस पर वॉलेट) | छोटी-राशि, प्रति लेनदेन कम सीमा |
याद रखने योग्य प्रमुख बिंदु:
- ग्राहकों के लिए कोई शुल्क नहीं: व्यक्ति-से-व्यक्ति और अधिकांश व्यक्ति-से-व्यापारी UPI लेनदेन अंतिम उपयोगकर्ताओं के लिए मुफ़्त रहते हैं।
- PPI लेनदेन पर इंटरचेंज: एक सीमा से ऊपर के कुछ प्रीपेड-इंस्ट्रूमेंट (वॉलेट-लोडेड) व्यापारी भुगतानों पर एक इंटरचेंज शुल्क लागू होता है, जो ग्राहक नहीं बल्कि व्यापारी पक्ष वहन करता है।
- UPI 123Pay: IVR, मिस्ड-कॉल, ऐप-ऑन-फ़ोन और प्रॉक्सिमिटी साउंड-आधारित तरीकों के माध्यम से फ़ीचर-फ़ोन भुगतान सक्षम करता है, जिससे वित्तीय समावेशन को बढ़ावा मिलता है।
- UPI Lite और Lite X: बैंक-सर्वर राउंड ट्रिप के बिना छोटे ऑफ़लाइन भुगतान की अनुमति देते हैं, जिससे कम-मूल्य के खर्चों में विफलता दरें घटती हैं।
पेमेंट-सिस्टम अर्थशास्त्र और नियामक दिशा को गहराई से समझने के लिए, उम्मीदवारों को Reserve Bank of India के परिपत्रों का भी अध्ययन करना चाहिए। परीक्षा से पहले हमारे नियमित रूप से अपडेट किए जाने वाले RBI दरें और सीमाएँ संसाधन को देखकर अपने आँकड़ों को अद्यतन रखें।
सुरक्षा, धोखाधड़ी जोखिम और परीक्षा रणनीति
UPI पेमेंट सिस्टम में भरोसा एक बहु-स्तरीय सुरक्षा मॉडल पर टिका है, और परीक्षक नियंत्रण तथा अवशिष्ट जोखिम दोनों का परीक्षण करना पसंद करते हैं। हर लेनदेन सिंगल-क्लिक टू-फैक्टर ऑथेंटिकेशन, एंड-टू-एंड एन्क्रिप्शन, और एक डिवाइस-बाइंडिंग तंत्र का उपयोग करता है जो UPI रजिस्ट्रेशन को एक विशिष्ट SIM और हैंडसेट से जोड़ता है।
- टू-फैक्टर ऑथेंटिकेशन: डिवाइस फ़िंगरप्रिंट (जो आपके पास है) और UPI PIN (जो आप जानते हैं)।
- कोई संवेदनशील डेटा साझा नहीं: VPA दूसरे पक्ष से खाता संख्या और IFSC छिपा देता है।
- UPI PIN: डेबिट-कार्ड विवरण और OTP के माध्यम से सेट किया जाता है; इसे कभी साझा नहीं किया जाता, और डिज़ाइन के अनुसार collect अनुरोधों में राशि प्राप्त करने तक के लिए जागरूकता आवश्यक है।
- जोखिम नियंत्रण: ट्रांज़ैक्शन लिमिट, दैनिक सीमाएँ, नए लाभार्थियों के लिए कूलिंग पीरियड, और वेलोसिटी जाँच।
मज़बूत नियंत्रणों के बावजूद, सोशल-इंजीनियरिंग धोखाधड़ी बनी रहती है: नकली collect अनुरोध, QR-कोड घोटाले जहाँ पीड़ितों को डेबिट स्वीकृत करने के लिए धोखा दिया जाता है, स्क्रीन-शेयरिंग ऐप का दुरुपयोग, और UPI PIN के लिए फ़िशिंग। एक महत्वपूर्ण परीक्षा तथ्य यह है कि पैसा प्राप्त करने के लिए आपको कभी भी UPI PIN दर्ज करने की आवश्यकता नहीं होती — PIN दर्ज करने का मतलब हमेशा आपके खाते से डेबिट होता है। उम्मीदवारों को ग्राहकों को इन खतरे के संकेतों के बारे में सलाह देने में सक्षम होना चाहिए। अपनी तैयारी को मज़बूत करने के लिए, इस लेख को हमारे JAIIB प्रोग्राम और CAIIB प्रोग्राम के संरचित पाठ्यक्रम के साथ जोड़ें, जो दोनों ही डिजिटल-बैंकिंग मॉड्यूल को गहराई से कवर करते हैं।
अक्सर पूछे जाने वाले प्रश्न
भारत में UPI पेमेंट सिस्टम कौन संचालित करता है?
UPI पेमेंट सिस्टम को National Payments Corporation of India (NPCI) द्वारा बनाया और संचालित किया जाता है, जो बैंकों द्वारा प्रवर्तित खुदरा भुगतानों के लिए एक छत्र निकाय है। यह Reserve Bank of India की नियामक देखरेख में कार्य करता है और तत्काल, चौबीसों घंटे इंटरबैंक फंड ट्रांसफर के लिए IMPS इन्फ्रास्ट्रक्चर के ऊपर चलता है।
UPI में Virtual Payment Address क्या है?
Virtual Payment Address, या VPA, name@bank जैसा एक अद्वितीय पहचानकर्ता है जो उपयोगकर्ताओं को अपनी खाता संख्या या IFSC कोड साझा किए बिना पैसा भेजने और प्राप्त करने की सुविधा देता है। यह एक गोपनीयता-सुरक्षात्मक उपनाम के रूप में कार्य करता है, अंतर्निहित बैंक खाते से मैप होता है और UPI की सरल, सुरक्षित एड्रेसिंग प्रणाली की रीढ़ बनाता है।
क्या पैसा प्राप्त करने के लिए मुझे UPI PIN की आवश्यकता है?
नहीं। पैसा प्राप्त करने के लिए आप कभी भी अपना UPI PIN दर्ज नहीं करते। UPI PIN केवल आपके अपने खाते से डेबिट को प्राधिकृत करने के लिए आवश्यक होता है। यदि कोई आपसे भुगतान प्राप्त करने के लिए अपना PIN दर्ज करने को कहे, तो यह एक धोखाधड़ी का प्रयास है जो आपको अपने खाते से निकासी स्वीकृत करने के लिए धोखा देने हेतु बनाया गया है।
UPI 123Pay क्या है और यह किसके लिए है?
UPI 123Pay एक फ़ीचर-फ़ोन पेमेंट सेवा है जो उपयोगकर्ताओं को स्मार्टफ़ोन या इंटरनेट के बिना लेनदेन करने की सुविधा देती है। यह IVR कॉल, मिस्ड-कॉल सेवाओं, ऐप-ऑन-फ़ोन, और प्रॉक्सिमिटी साउंड-आधारित भुगतानों के माध्यम से काम करती है। इसे उन उपयोगकर्ताओं के बीच वित्तीय समावेशन को बढ़ावा देने के लिए लॉन्च किया गया था जिनके पास इंटरनेट-सक्षम स्मार्टफ़ोन नहीं हैं, विशेषकर ग्रामीण क्षेत्रों में।
निष्कर्ष: अपने UPI अंक पक्के करें
UPI पेमेंट सिस्टम एक उच्च-लाभकारी विषय है जो उन उम्मीदवारों को पुरस्कृत करता है जो इसके आर्किटेक्चर, प्रतिभागियों, सीमाओं और सुरक्षा मॉडल को अलग-अलग तथ्यों के बजाय एक एकीकृत समग्र रूप में समझते हैं। चार-लेयर ट्रांज़ैक्शन फ्लो, NPCI और PSP की भूमिका, प्रमुख वैरिएंट, और कभी-अपना-PIN-साझा-न-करें नियम को दोहराएँ, और आप वस्तुनिष्ठ तथा केस-स्टडी दोनों प्रकार के प्रश्नों के लिए तैयार हो जाएँगे। अब अपने ज्ञान को परखें — आज ही iibf.store पर एक केंद्रित डिजिटल बैंकिंग अभ्यास परीक्षा दें, और परीक्षा के लिए तैयार रहने हेतु हमारे बैंकिंग परीक्षा ब्लॉग पर और अधिक व्याख्याएँ देखें।
Prefer revising from a printed book?
Chapter-wise books with MCQs after every chapter — minimal pages, complete coverage, delivered anywhere in India. Every book has a free sample to read first.


















































Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें