
HNI Customers के लिए Wealth Management: JAIIB RBWM गाइड
हर बैंक अपने सभी ग्राहकों को एक जैसी सेवा नहीं देता, और यह फ़र्क़ सबसे साफ़ HNI customers के लिए wealth management में दिखाई देता है। सेविंग्स अकाउंट रखने वाले वेतनभोगी डिपॉज़िटर और ₹5 करोड़ के पोर्टफोलियो वाले बिज़नेस-ओनर को पूरी तरह अलग सर्विस मॉडल, प्रोडक्ट शेल्फ़ और प्राइसिंग चाहिए होती है — और JAIIB कैंडिडेट्स से उम्मीद की जाती है कि वे यह लाइन ठीक-ठीक जानें कि कहाँ खिंचती है और क्यों। यह आर्टिकल बताता है कि बैंक High Net-worth Individual (HNI) को कैसे परिभाषित करते हैं, HNI customers के लिए wealth management में वास्तव में क्या शामिल होता है, relationship-manager मॉडल mass retail banking से कैसे अलग होता है, और suitability तथा mis-selling के इर्द-गिर्द RBI और SEBI किस तरह के नियामकीय गार्डरेल लगाते हैं। यह सीधे Retail Banking and Wealth Management सिलेबस पर आधारित है ताकि आप हर कॉन्सेप्ट को अपने एग्ज़ाम से जोड़ सकें।
🏦 HNI ग्राहक बनने की योग्यता किसे मिलती है?
भारतीय बैंक High Net-worth Individual के लिए कोई एक सार्वभौमिक कट-ऑफ इस्तेमाल नहीं करते, लेकिन ज़्यादातर प्राइवेट और फ़ॉरेन बैंक अपनी इंटरनल सेगमेंटेशन सिर्फ़ इनकम पर नहीं बल्कि निवेश योग्य सरप्लस (investable surplus) पर टिकाते हैं। जिस ग्राहक की investable assets — डिपॉज़िट, म्यूचुअल फ़ंड, बॉन्ड और इक्विटी, प्राइमरी रेज़िडेंस को छोड़कर — आम तौर पर ₹2 करोड़ से ऊपर होती हैं, उसे HNI माना जाता है, जबकि ₹25 लाख से ₹2 करोड़ के बीच वालों को अक्सर "affluent" या "preferred" कहा जाता है, और ₹25-30 करोड़ से ऊपर वालों को आमतौर पर अलग Ultra-HNI या private-banking-plus टियर में डाल दिया जाता है। ये सीमाएँ इंटरनल पॉलिसी हैं, RBI द्वारा तय आँकड़े नहीं, इसलिए हर बैंक अपने बैंड ख़ुद तय करता है और समय-समय पर उन्हें रिव्यू करता है।
यह सेगमेंटेशन इसलिए मौजूद है क्योंकि पूरे ग्राहक आधार में सर्विस कॉस्ट और रेवेन्यू पोटेंशियल में बड़ा फ़र्क़ होता है। एक mass-retail ग्राहक को स्टैंडर्ड ब्रांच प्रोसेस, IVR और डिजिटल सेल्फ़-सर्विस से सर्व किया जाता है, जबकि HNI ग्राहक को एक सिंगल पॉइंट ऑफ़ कॉन्टैक्ट, डॉक्यूमेंटेशन में तेज़ टर्नअराउंड, और ऐसे प्रोडक्ट्स तक पहुँच चाहिए होती है जो पब्लिक रेट कार्ड पर कभी नहीं दिखते — structured deposits, portfolio management services, और pre-IPO या alternative investment fund आवंटन। यह सेगमेंटेशन-लॉजिक समझना ज़रूरी है, तभी आप अगले सेक्शन में सर्विस मॉडल के इतना अलग दिखने की वजह समझ पाएँगे।
एग्ज़ाम के लिए याद रखें कि HNI क्लासिफ़िकेशन retail banking के परिचय वाले चैप्टर में कवर किए गए retail banking फ़्रेमवर्क के ऊपर बैठता है, उसकी जगह नहीं लेता — HNI अकाउंट भी एक रिटेल रिलेशनशिप ही है, बस उसकी प्राइसिंग और स्टाफ़िंग अलग होती है।
💼 HNI ग्राहकों के लिए wealth management में असल में क्या-क्या आता है
ग्राहक जैसे ही HNI की सीमा पार करता है, बैंक की पेशकश अलग-अलग प्रोडक्ट बेचने से बदलकर पूरी बैलेंस शीट मैनेज करने की ओर शिफ़्ट हो जाती है। HNI customers के लिए wealth management आम तौर पर चार हिस्सों में फैली होती है: investment advisory (म्यूचुअल फ़ंड, PMS, AIF, डायरेक्ट इक्विटी), बैंकिंग और लेंडिंग (सिक्योरिटीज़ के बदले ओवरड्राफ़्ट, स्ट्रक्चर्ड लोन), इंश्योरेंस और प्रोटेक्शन प्लानिंग, और तेज़ी से बढ़ती हुई नॉन-फ़ाइनेंशियल सेवाएँ जैसे आर्ट एडवाइज़री, रियल-एस्टेट रेफ़रल और बिज़नेस-मालिक परिवारों के लिए फ़ैमिली-ऑफ़िस कोऑर्डिनेशन। डेडिकेटेड Relationship Manager (RM) वह अकेला धागा है जो इन सबको जोड़ता है, और mass-retail ग्राहक के सामने आने वाले कई अलग-अलग, बिखरे हुए टचपॉइंट्स की जगह लेता है।
इस सेगमेंट की एक ख़ास बात है transaction-led से advice-led एंगेजमेंट की ओर शिफ़्ट। जहाँ एक ब्रांच टेलर सिर्फ़ फ़िक्स्ड डिपॉज़िट की रिक्वेस्ट प्रोसेस करता है, वहीं HNI RM से उम्मीद की जाती है कि वह क्लाइंट के पूरे पोर्टफोलियो को समय-समय पर रिव्यू करे, एसेट क्लासेज़ में रीबैलेंस करे, और कॉन्सन्ट्रेशन रिस्क को फ़्लैग करे — जैसे कोई उद्यमी जिसकी ज़्यादातर वेल्थ अपनी ही कंपनी के अनलिस्टेड शेयरों में फँसी हो। बैंक अब इसे तिमाही पोर्टफोलियो रिव्यू और क्लाइंट द्वारा साइन किए गए Investment Policy Statement के ज़रिए औपचारिक रूप देते हैं, जो suitability जाँच के दौरान रेगुलेटर्स के लिए ऑडिट ट्रेल का भी काम करते हैं।
फ़ीस स्ट्रक्चर भी mass retail से अलग होता है: फ़्लैट ट्रांज़ैक्शन चार्ज की जगह HNI wealth management अक्सर Assets Under Management (AUM)-लिंक्ड एडवाइज़री फ़ीस, म्यूचुअल फ़ंड पर ट्रेल कमीशन, या दोनों के हाइब्रिड मॉडल पर चलती है। कैंडिडेट्स को यह अंतर ध्यान से नोट करना चाहिए, क्योंकि एग्ज़ाम में अक्सर यह पूछा जाता है कि कोई फ़ीस transaction-based है या AUM-based।
🎯 Private Banking बनाम Mass Retail: रिलेशनशिप मॉडल
mass-retail ब्रांच और private banking डेस्क के बीच ऑपरेशनल फ़र्क़ को स्टाफ़िंग रेशियो और चैनल डिज़ाइन के ज़रिए सबसे अच्छी तरह समझा जा सकता है। एक रिटेल ब्रांच RM डिजिटल नज और समय-समय पर कॉल के मिश्रण से कई सौ से लेकर कुछ हज़ार अकाउंट तक सर्व कर सकता है; वहीं HNI या private banking RM आमतौर पर 50-150 रिलेशनशिप का बुक संभालता है, जिससे प्रोऐक्टिव, पर्सनलाइज़्ड कॉन्टैक्ट मुमकिन होता है। यह कम रेशियो ही सबसे बड़ी वजह है कि HNI customers के लिए wealth management प्रीमियम पर प्राइस होती है — और यही वजह है कि ग्राहक के AUM थ्रेशोल्ड पार करते ही बैंक इसे बहुत सख़्ती से सुरक्षित रखते हैं।
डिजिटल चैनलों ने इस मानवीय परत को ख़त्म नहीं किया है; उन्होंने इसे पूरक बनाया है। HNI क्लाइंट्स को भी ऐप-आधारित पोर्टफोलियो डैशबोर्ड और इंस्टेंट फ़ंड ट्रांसफ़र मिलते हैं, लेकिन असली फ़र्क़ RM की उस क्षमता में है जिससे वह कस्टम-मेड समाधान तैयार करता है — क्लाइंट की टैक्स पोज़िशन के हिसाब से बनाया गया structured note, या मैच्योर हो रहे FD पोर्टफोलियो के बदले घंटों में मिल जाने वाला ब्रिज लोन, वह भी स्टैंडर्ड ब्रांच क्यू से गुज़रे बिना। यह उस बड़े थीम को दोहराता है कि retail banking की अवधारणाएँ टिकट-साइज़ और सर्विस-एक्सपेक्टेशन बढ़ने पर किस तरह अलग ढंग से स्केल करती हैं।
क्रॉस-सेलिंग का अनुशासन भी अलग होता है। mass retail में क्रॉस-सेल ज़्यादातर प्रोडक्ट-पुश होती है (अकाउंट खुलवाते वक़्त क्रेडिट कार्ड का ऑफ़र); HNI क्रॉस-सेल ज़रूरत-आधारित होती है और क्लाइंट के मौजूदा एक्सपोज़र के मुक़ाबले रिव्यू की जाती है, क्योंकि टिकट-साइज़ और उस ग्राहक-सेगमेंट की भेद्यता (vulnerability) बढ़ते ही रेगुलेटर्स अनुपयुक्त प्रोडक्ट प्लेसमेंट पर कहीं ज़्यादा सख़्ती से जुर्माना लगाते हैं।
💡 Exam Tip: अगर सवाल पूछे कि HNI सेगमेंट में mass retail के मुक़ाबले RM-to-client रेशियो कम क्यों होता है, तो जवाब है सर्विस-डेप्थ और रेवेन्यू-पर-क्लाइंट, न कि सिर्फ़ "अमीर ग्राहकों को बेहतर ट्रीटमेंट मिलता है"।
📌 नियामक गार्डरेल: Suitability और Mis-Selling Risk
चूँकि HNI customers के लिए wealth management में डिस्क्रीशनरी और नॉन-वैनिला प्रोडक्ट शामिल होते हैं, इस पर retail banking में सबसे तीखी नियामकीय निगरानी रहती है। RBI के fair-practice और आउटसोर्सिंग दिशानिर्देश बैंकों को फ़ीस पारदर्शी तरीक़े से बताने के लिए बाध्य करते हैं और बैंक डिपॉज़िट को इन्वेस्टमेंट प्रोडक्ट के बराबर सुरक्षा वाला बताकर पेश करना प्रतिबंधित करते हैं। साथ ही, SEBI यह तय करता है कि म्यूचुअल फ़ंड या PMS डिस्ट्रीब्यूटर की भूमिका निभाने वाले बैंक अपना कमीशन कैसे बताएँ, और किसी भी सिफ़ारिश से पहले एक डॉक्यूमेंटेड रिस्क-प्रोफ़ाइलिंग एक्सरसाइज़ अनिवार्य करता है — यह क़दम प्रोडक्ट बिकने से पहले उठना चाहिए, बाद में नहीं।
इस क्षेत्र में सबसे ज़्यादा टेस्ट होने वाला mis-selling पैटर्न है "reverse mis-selling": ऐसे HNI क्लाइंट को कम-रिस्क, कम-फ़ीस वाला प्रोडक्ट बेचना जिसे लिक्विडिटी की ज़रूरत ही नहीं है, सिर्फ़ इसलिए क्योंकि उसे बेचना आसान है — इसके उलट असली mis-selling में एक कंज़र्वेटिव क्लाइंट को ज़्यादा कमीशन कमाने के लालच में हाई-रिस्क प्रोडक्ट बेच दिया जाता है। दोनों ही कंप्लायंस फ़ेल्योर हैं, लेकिन एग्ज़ामिनर उम्मीदवारों से यह पहचान करवाते हैं कि क्लाइंट के रिस्क-अपेटाइट और प्रोडक्ट-रिस्क के बीच बेमेल किस दिशा में है।
बैंक इस एक्सपोज़र को डॉक्यूमेंटेड suitability असेसमेंट, कॉम्प्लेक्स प्रोडक्ट्स पर कूलिंग-ऑफ़ पीरियड, और तय टिकट-साइज़ से ऊपर हर एडवाइज़री सिफ़ारिश पर इंटरनल ऑडिट साइन-ऑफ़ के ज़रिए मैनेज करते हैं। फ़ाइनेंशियल सर्विसेज़ के आउटसोर्सिंग पर RBI के दिशानिर्देश और रिज़र्व बैंक के Master Directions ही वह मुख्य संदर्भ बने रहते हैं जिनके हिसाब से बैंकों से इन नियंत्रणों को बनाने की उम्मीद की जाती है — रिवीज़न के लिए इस लिंक को सीधे बुकमार्क करना उचित है।
⚠️ Common Mistake: छात्र अक्सर मान लेते हैं कि HNI customers के लिए wealth management अनियमित (unregulated) है क्योंकि यह "प्राइवेट" है। असल में यह स्टैंडर्ड रिटेल प्रोडक्ट बिक्री के मुक़ाबले कहीं ज़्यादा सख़्त suitability नॉर्म्स के दायरे में आता है।
📈 HNI प्रोडक्ट शेल्फ़ बनाना: एक व्यावहारिक नज़रिया
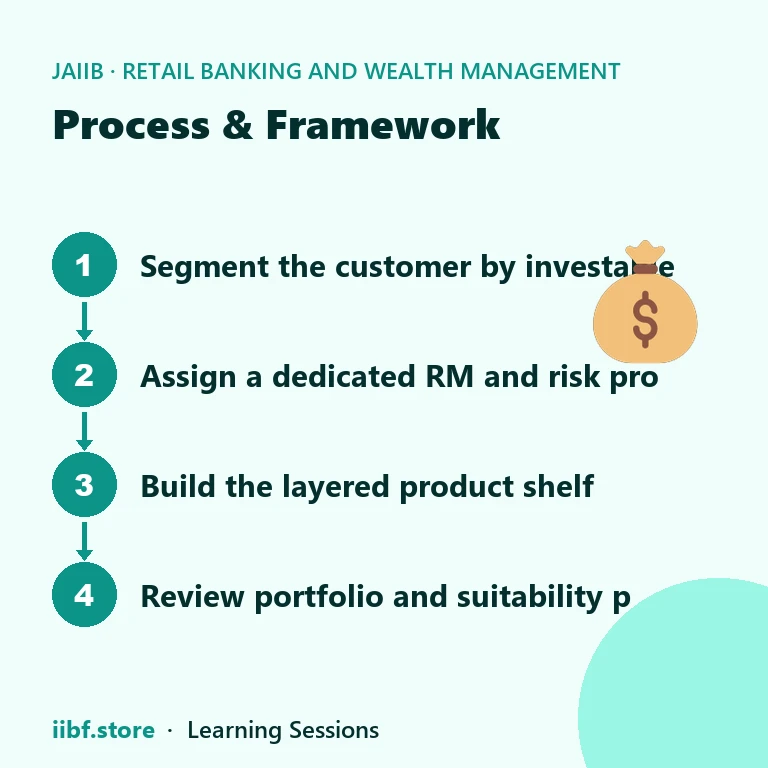
एक अच्छी तरह डिज़ाइन किया गया HNI प्रोडक्ट शेल्फ़ स्टैंडर्ड रिटेल बैंकिंग के ऊपर तीन परतें जोड़ता है। सबसे निचली परत है बैंकिंग सुविधा — प्रायोरिटी सर्विसिंग, डोरस्टेप बैंकिंग, और बेहतर FD या लेंडिंग रेट्स। बीच की परत है इन्वेस्टमेंट एक्सेस — क्यूरेटेड म्यूचुअल फ़ंड और PMS पैनल, स्ट्रक्चर्ड प्रोडक्ट, और Alternative Investment Funds (AIF) तक पहुँच, जिनमें SEBI के नियमों के तहत ₹1 करोड़ का न्यूनतम निवेश अनिवार्य है — यह सीमा ख़ुद ही एक स्वाभाविक HNI फ़िल्टर का काम करती है। सबसे ऊपरी परत है एडवाइज़री और एस्टेट कोऑर्डिनेशन — succession planning पर बातचीत, ट्रस्ट-स्ट्रक्चरिंग रेफ़रल, और अलग-अलग बैंकों में फैली संपत्ति की फ़ैमिली-ऑफ़िस स्टाइल कंसॉलिडेटेड रिपोर्टिंग।
बैंक "open architecture" बनाम "closed architecture" डिस्ट्रीब्यूशन के ज़रिए भी ख़ुद को अलग करते हैं: open-architecture डेस्क कई मैन्युफ़ैक्चरर्स के म्यूचुअल फ़ंड और इंश्योरेंस प्रोडक्ट देते हैं, जबकि closed-architecture डेस्क सिर्फ़ इन-हाउस या ग्रुप-कंपनी प्रोडक्ट ही पुश करते हैं। रेगुलेटर्स इस चुनाव को पहले से ही खुलकर बताने के पक्ष में हैं, क्योंकि इससे सीधे तौर पर यह तय होता है कि क्लाइंट को सबसे उपयुक्त प्रोडक्ट मिल रहा है या बैंक का सबसे मुनाफ़े वाला प्रोडक्ट। यह इस बात से भी जुड़ता है कि retail banking का परिचय किस तरह एक यूनिवर्सल बैंक के भीतर प्रोडक्ट-मैन्युफ़ैक्चरिंग और प्रोडक्ट-डिस्ट्रीब्यूशन के बीच के ट्रेड-ऑफ़ को फ़्रेम करता है।
JAIIB की तैयारी कर रहे कैंडिडेट्स को इस सेगमेंट को भारत के ग्राहक-आधार में हो रहे व्यापक बदलावों से भी जोड़ना चाहिए — जैसे-जैसे भारत की कामकाजी उम्र की आबादी और डिस्पोज़ेबल इनकम बढ़ती है, जिसकी विस्तृत चर्चा भारत में जनसांख्यिकीय लाभांश (demographic dividend) थीम में की गई है, affluent और HNI आधार उन सबसे तेज़ी से बढ़ते रिटेल सेगमेंट में से एक है जिनके लिए बैंक सक्रिय रूप से क्षमता बना रहे हैं।
📌 Remember: AIF की न्यूनतम निवेश सीमा, SEBI के रिस्क-प्रोफ़ाइलिंग अनिवार्यता, और RBI के fair-practice डिस्क्लोज़र नियम — ये तीन नियामकीय स्तंभ हैं जिन्हें एग्ज़ामिनर इस टॉपिक में बार-बार टेस्ट करते हैं।
| विशेषता | Mass Retail | Preferred / Affluent | HNI / Private Banking |
|---|---|---|---|
| सामान्य investable assets | ₹25 लाख से कम | ₹25 लाख – ₹2 करोड़ | ₹2 करोड़ से ऊपर |
| डेडिकेटेड Relationship Manager | ❌ | ✅ (शेयर्ड) | ✅ (डेडिकेटेड) |
| RM-to-client रेशियो | 1:1000+ | 1:300-500 | 1:50-150 |
| PMS / AIF तक पहुँच | ❌ | सीमित | ✅ |
| फ़ीस मॉडल | फ़्लैट / ट्रांज़ैक्शन | हाइब्रिड | AUM-लिंक्ड एडवाइज़री |
| औपचारिक रिस्क-प्रोफ़ाइलिंग रिव्यू | सिर्फ़ ऑनबोर्डिंग पर | वार्षिक | तिमाही / इवेंट-आधारित |
🔗 यह टॉपिक RBWM सिलेबस में बाक़ी चैप्टरों से कैसे जुड़ता है
यही स्तरीय ढाँचा यह भी बताता है कि RBWM विषय ब्रांच प्रॉफ़िटेबिलिटी और ग्राहक-सेगमेंटेशन को जुड़ी हुई अवधारणाओं की तरह क्यों ट्रीट करता है — जिस ब्रांच में affluent और HNI अकाउंट्स की हिस्सेदारी ज़्यादा है, उसका cost-to-income प्रोफ़ाइल एक शुद्ध mass-retail ब्रांच से बुनियादी तौर पर अलग होता है, भले ही दोनों का फ़ुटफ़ॉल एक जैसा हो। एग्ज़ामिनर अक्सर एक ही केस-स्टडी में सेगमेंटेशन वाले सवाल को प्रॉफ़िटेबिलिटी-रेशियो वाले सवाल के साथ जोड़ देते हैं, इसलिए इन दोनों टॉपिक को अलग-अलग चैप्टर की बजाय एक ही रिवीज़न-यूनिट मानकर पढ़ें।
इस चैप्टर को रिवाइज़ करते समय क्रॉस-रेफ़र करने लायक़ दो और रिटेल प्रोडक्ट हैं — रिटेल ग्राहकों के लिए गोल्ड लोन जिनकी प्राइसिंग बिल्कुल अलग, मास-मार्केट कोलैटरल मॉडल पर आधारित होती है, और रिटेल बैंकिंग में पर्सनल लोन जो रिलेशनशिप-डेप्थ के बजाय क्रेडिट स्कोरिंग पर निर्भर करते हैं — ये दोनों यहाँ बताए गए एडवाइज़री-लेड, कम-वॉल्यूम HNI मॉडल के बिल्कुल उलट खड़े हैं। अगर आप रिटायरमेंट से जुड़े वेल्थ प्रोडक्ट भी रिवाइज़ कर रहे हैं, तो रिटेल ग्राहकों के लिए National Pension System पर अलग नोट पढ़ना फ़ायदेमंद रहेगा, क्योंकि NPS अक्सर HNI शेल्फ़ की "बैंकिंग सुविधा" परत में दिखता है, भले ही यह एक मास-मार्केट स्कीम है। हर RBWM सब-टॉपिक को किसी असली प्रोडक्ट से जोड़कर पढ़ने की आदत डालना — सिर्फ़ परिभाषाएँ रटने के बजाय — यही वह चीज़ है जो न्यूमेरिकल और केस-स्टडी सेक्शन क्लियर करने वाले कैंडिडेट्स को सिर्फ़ थ्योरी पोर्शन क्लियर करने वालों से अलग करती है।
🧠 प्रैक्टिस MCQs: HNI Customers के लिए Wealth Management
Q1. SEBI के नियमों के तहत, Alternative Investment Fund (AIF) में निवेश के लिए आम तौर पर न्यूनतम कितनी राशि ज़रूरी है? (a) ₹10 लाख (b) ₹25 लाख (c) ₹1 करोड़ (d) ₹5 करोड़
Answer: (c) — SEBI ज़्यादातर AIF श्रेणियों में ₹1 करोड़ का न्यूनतम निवेश अनिवार्य करता है, जो एक स्वाभाविक HNI फ़िल्टर का भी काम करता है।
Q2. HNI wealth management में, फ़्लैट ट्रांज़ैक्शन चार्ज की जगह सबसे आम तौर पर किस फ़ीस स्ट्रक्चर का इस्तेमाल होता है? (a) सिर्फ़ फ़िक्स्ड वार्षिक मेंबरशिप फ़ीस (b) AUM-लिंक्ड एडवाइज़री फ़ीस (c) कोई फ़ीस नहीं, डिपॉज़िट से क्रॉस-सब्सिडाइज़ (d) प्रति-ब्रांच-विज़िट फ़ीस
Answer: (b) — HNI रिलेशनशिप आम तौर पर Assets Under Management (AUM)-लिंक्ड एडवाइज़री आधार पर प्राइस होती हैं, जो अक्सर ट्रेल कमीशन के साथ मिली-जुली होती हैं।
Q3. SEBI-अलाइन्ड प्रैक्टिस के तहत, HNI क्लाइंट को कोई भी निवेश प्रोडक्ट सुझाने से पहले क्या पूरा होना ज़रूरी है? (a) क्रेडिट ब्यूरो चेक (b) डॉक्यूमेंटेड रिस्क-प्रोफ़ाइलिंग एक्सरसाइज़ (c) सिर्फ़ ब्रांच मैनेजर का साइन-ऑफ़ (d) KYC रिन्यूअल
Answer: (b) — सिफ़ारिश करने से पहले एक डॉक्यूमेंटेड रिस्क-प्रोफ़ाइलिंग एक्सरसाइज़ पूरी होनी चाहिए, जो suitability कंप्लायंस की बुनियाद बनती है।
Q4. Wealth management में "reverse mis-selling" का मतलब है: (a) कंज़र्वेटिव क्लाइंट को हाई-रिस्क प्रोडक्ट बेचना (b) क्लाइंट को कम-रिस्क, कम-फ़ीस वाला प्रोडक्ट बेचना जबकि उसे किसी दूसरे समाधान की ज़रूरत थी, सिर्फ़ इसलिए क्योंकि उसे बेचना आसान था (c) कोई भी प्रोडक्ट बेचने से इनकार करना (d) प्रोडक्ट को उसकी लिस्टेड क़ीमत से कम पर बेचना
Answer: (b) — Reverse mis-selling में क्लाइंट की असली ज़रूरत को नज़रअंदाज़ करते हुए आसान, कम-फ़ीस वाला प्रोडक्ट पुश किया जाता है, जो अनुपयुक्त हाई-रिस्क प्रोडक्ट बेचने वाली क्लासिक mis-selling से अलग है।
Q5. कौन-सा डिस्ट्रीब्यूशन मॉडल सिर्फ़ इन-हाउस प्रोडक्ट की बजाय कई मैन्युफ़ैक्चरर्स के म्यूचुअल फ़ंड और इंश्योरेंस प्रोडक्ट ऑफ़र करता है? (a) Closed architecture (b) Open architecture (c) Captive architecture (d) Single-manufacturer मॉडल
Answer: (b) — Open-architecture डिस्ट्रीब्यूशन क्लाइंट को कई एसेट मैनेजर्स और इंश्योरर्स के प्रोडक्ट तक पहुँच देता है, जिससे सिर्फ़ इन-हाउस शेल्फ़ के मुक़ाबले बेहतर फ़िट मिलता है।
चैप्टर-वाइज़ मॉक टेस्ट चाहिए, 100+ MCQs के साथ? मुफ़्त प्रैक्टिस शुरू करें →
❓ अक्सर पूछे जाने वाले सवाल
क्या HNI ग्राहक माने जाने के लिए RBI द्वारा तय कोई न्यूनतम नेटवर्थ है?
नहीं। HNI क्लासिफ़िकेशन एक इंटरनल बैंक पॉलिसी है जो investable assets पर आधारित होती है, यह RBI द्वारा तय कोई निश्चित आँकड़ा नहीं है; सीमाएँ बैंक-दर-बैंक अलग होती हैं और समय-समय पर रिव्यू की जाती हैं।
क्या एक mass-retail ग्राहक PMS या AIF जैसे प्रोडक्ट तक पहुँच सकता है?
तकनीकी रूप से हाँ, अगर वह नियामकीय न्यूनतम निवेश पूरा करता है (जैसे ज़्यादातर AIF के लिए ₹1 करोड़), लेकिन बैंक आमतौर पर ऐसी पहुँच सिर्फ़ अपने HNI या private banking डेस्क के ज़रिए ही देते हैं, क्योंकि इसमें एडवाइज़री और कंप्लायंस का काफ़ी अतिरिक्त काम शामिल होता है।
बैंक HNI relationship manager को कम ग्राहक-भार क्यों देते हैं?
क्योंकि सर्विस मॉडल transaction-led नहीं बल्कि advice-led होता है — नियमित पोर्टफोलियो रिव्यू, कस्टम स्ट्रक्चरिंग और तेज़ टर्नअराउंड के लिए स्टैंडर्ड रिटेल सर्विसिंग के मुक़ाबले प्रति क्लाइंट काफ़ी ज़्यादा RM समय चाहिए होता है।
HNI customers के लिए wealth management mass retail प्रोडक्ट से नियामकीय रूप से कैसे अलग है?
इसमें किसी भी सिफ़ारिश से पहले अतिरिक्त SEBI-अलाइन्ड suitability और रिस्क-प्रोफ़ाइलिंग ज़रूरतें, साथ ही ज़्यादा सख़्त फ़ीस-डिस्क्लोज़र नॉर्म्स लागू होते हैं, क्योंकि शामिल प्रोडक्ट आमतौर पर नॉन-वैनिला और हाई-टिकट होते हैं।
सेगमेंटेशन, suitability और प्रोडक्ट-शेल्फ़ डिज़ाइन JAIIB Retail Banking and Wealth Management पेपर में बार-बार आने वाली थीम हैं, और ये सिलेबस में कहीं और टेस्ट किए जाने वाले branch-level प्रॉफ़िटेबिलिटी मेट्रिक्स से सीधे जुड़ते हैं। पूरी टॉपिक लिस्ट Retail Banking and Wealth Management टैग पेज पर रिवाइज़ करें, फिर JAIIB कोर्स पर स्ट्रक्चर्ड प्रैक्टिस से इसे मज़बूत करें ताकि एग्ज़ामिनर की पसंदीदा कॉन्सेप्चुअल और न्यूमेरिकल — दोनों तरह की समझ पक्की हो सके।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



