
PMLA Reporting Obligations for Bankers: CAIIB BRBL गाइड
CAIIB Banking Regulations and Business Laws के उम्मीदवारों के लिए PMLA reporting obligations for bankers कंप्लायंस सिलेबस के सबसे ज़्यादा एग्जाम में पूछे जाने वाले — और सबसे ज़्यादा गलत समझे जाने वाले — हिस्सों में से एक है। हर ब्रांच, हर अधिकारी, और थ्रेशोल्ड से ऊपर की हर ट्रांजैक्शन एक रिपोर्टिंग चेन में आती है जो सीधे Financial Intelligence Unit-India (FIU-IND) तक जाती है। एग्जाम में रिपोर्ट के प्रकार, टाइमलाइन या अथॉरिटी स्ट्रक्चर गलत करने पर एक ऐसे स्कोरिंग टॉपिक में भी मार्क्स कट जाते हैं। यह गाइड Prevention of Money Laundering Act, 2002 को ठीक उसी तरह तोड़ती है जैसे CAIIB परीक्षक असल में टेस्ट करते हैं: परिभाषाएँ, रिपोर्टिंग फॉर्मैट, पेनल्टी, और एडजुडिकेशन चेन।
📜 Prevention of Money Laundering Act, 2002 क्या है?
Prevention of Money Laundering Act (PMLA), 2002, 1 जुलाई 2005 से लागू हुआ और भारत में मनी लॉन्ड्रिंग से निपटने वाला प्रमुख आपराधिक कानून है। यह Section 3 के तहत मनी लॉन्ड्रिंग के अपराध को परिभाषित करता है — proceeds of crime से जुड़ी कोई भी प्रक्रिया या गतिविधि, जिसमें छिपाना, कब्ज़ा, अधिग्रहण, उपयोग, या उसे बेदाग संपत्ति के रूप में दिखाना/दावा करना शामिल है। Section 4 तीन से सात साल की कठोर कारावास (NDPS Act के अपराधों के लिए दस साल तक) के साथ जुर्माने का प्रावधान करती है।
बैंकों, वित्तीय संस्थानों और इंटरमीडियरीज़ को Act की Section 12 के तहत "reporting entities" के रूप में वर्गीकृत किया गया है। यह एक वर्गीकरण ही पूरे कंप्लायंस चैप्टर की धुरी है — यही हर बैंक को रिकॉर्ड बनाए रखने, ग्राहक की पहचान वेरिफाई करने, और तय ट्रांजैक्शन रिपोर्ट करने के लिए बाध्य करता है। यह Act बैंकों के रेगुलेशन के व्यापक कानूनी ढांचे के साथ मिलकर काम करता है, और CAIIB उम्मीदवारों को इस टॉपिक को legal framework of regulation of banks चैप्टर के साथ पढ़ना चाहिए, क्योंकि PMLA कंप्लायंस उसी सुपरवाइज़री ढांचे के भीतर आता है जो लाइसेंसिंग और बैंकिंग व्यवसाय के संचालन को नियंत्रित करता है।
💡 Exam Tip: PMLA एक आपराधिक कानून है जिसे Enforcement Directorate (ED) लागू करता है; यह RBI के KYC/AML Master Direction से अलग है, जो एक रेगुलेटरी निर्देश है। परीक्षक इस फर्क को "which authority" वाले सवालों में बार-बार टेस्ट करते हैं।
🚨 रिपोर्टिंग दायित्व: FIU-IND को STR, CTR, CCR
PMLA की Section 12 हर reporting entity को तय ट्रांजैक्शन का रिकॉर्ड रखने और निर्धारित तरीके से Director, FIU-IND को जानकारी देने की आवश्यकता रखती है। व्यवहार में यह दायित्व तीन तरह की रिपोर्ट के ज़रिए पूरा किया जाता है, जिन्हें CAIIB के पेपर बार-बार पूछते हैं:
Cash Transaction Reports (CTR) ₹10 लाख से अधिक मूल्य के सभी नकद लेन-देन को कवर करती हैं, या एक महीने में उस थ्रेशोल्ड से ऊपर जुड़ी हुई नकद लेन-देन की सीरीज़ को। Suspicious Transaction Reports (STR) राशि से बेपरवाह होकर फ़ाइल की जानी चाहिए, जब भी कोई ट्रांजैक्शन proceeds of crime से जुड़ा लगे, या ग्राहक की जानी-पहचानी प्रोफाइल से मेल न खाए — चाहे वह एक ट्रांजैक्शन हो या सीरीज़। Counterfeit Currency Reports (CCR) नकली करेंसी या असली की तरह इस्तेमाल किए गए नोटों से जुड़े ट्रांजैक्शन को कवर करती हैं। इसके अलावा ₹10 लाख से ऊपर के NPO क्लाइंट ट्रांजैक्शन के लिए Non-Profit Organisation Transaction Report (NTR) भी है।
एग्जाम के लिए टाइमलाइन अहम हैं: CTR और CCR अगले महीने की 15 तारीख तक फ़ाइल की जाती हैं, जबकि STR ब्रांच या नियंत्रक कार्यालय द्वारा किसी ट्रांजैक्शन को संदिग्ध मानने के 7 कार्य दिवसों के भीतर फ़ाइल की जानी चाहिए — ट्रांजैक्शन की तारीख से नहीं। यह "date of finding" बनाम "date of transaction" वाला फर्क CAIIB ऑब्जेक्टिव पेपर्स में एक पसंदीदा ट्रैप है। साफ़-सुथरी STR तैयार करने वाला यही due-diligence अनुशासन बैंकिंग व्यवसाय के व्यापक विनियमन को भी सहारा देता है, जो regulation of banking business चैप्टर में कवर किया गया विषय है।
⚠️ Common Mistake: छात्र अक्सर मान लेते हैं कि STR की थ्रेशोल्ड भी ₹10 लाख की CTR लिमिट जैसी होगी। STR की कोई मौद्रिक थ्रेशोल्ड नहीं है — केवल संदेह होने पर ही यह दायित्व बनता है।
⚖️ पेनल्टी, एडजुडिकेशन और Enforcement Directorate
PMLA Directorate of Enforcement को जांच और अटैचमेंट की शक्तियाँ देता है। Section 5 के तहत, एक अधिकृत ED अधिकारी proceeds of crime मानी जाने वाली संपत्ति को अधिकतम 180 दिनों के लिए अस्थायी रूप से अटैच कर सकता है, जिसकी पुष्टि Adjudicating Authority द्वारा आदेश के 180 दिनों के भीतर होनी चाहिए। Section 6 के तहत गठित Adjudicating Authority यह तय करती है कि अटैच, ज़ब्त या फ्रीज़ की गई संपत्ति मनी लॉन्ड्रिंग में शामिल है या नहीं; इसके आदेशों के खिलाफ अपील Appellate Tribunal में, और उसके बाद संबंधित High Court में जाती है।
reporting entities के लिए, Section 13 Director, FIU-IND को कंप्लायंस की समीक्षा करने और — सुनवाई का उचित अवसर देने के बाद — चेतावनी जारी करने, कंप्लायंस का निर्देश देने, या मौद्रिक पेनल्टी लगाने का अधिकार देती है, जो प्रति चूक ₹10,000 से कम नहीं और ₹1 लाख तक हो सकती है। बार-बार या जानबूझकर की गई गैर-कंप्लायंस से बैंक के खिलाफ Banking Regulation Act ढांचे के तहत अलग से RBI की सुपरवाइज़री कार्रवाई भी हो सकती है, यानी एक ही चूक पर दो अलग-अलग रेगुलेटर कार्रवाई कर सकते हैं। यह दोहरी जोखिम वाली स्थिति ठीक वैसी ही है जैसी CAIIB के केस-स्टडी सवाल बनाते हैं, साथ ही legal risk in banking के स्रोत और नियंत्रणों जैसे जुड़े हुए टॉपिक भी।
📌 Remember: Provisional attachment = अधिकतम 180 दिन, जिसकी पुष्टि Adjudicating Authority उसी 180-दिन की विंडो के भीतर करती है। दो अलग अथॉरिटी, एक ही लगातार चलती घड़ी।
🏦 रिकॉर्ड-कीपिंग, KYC ओवरलैप और कंप्लायंस ऑफिसर की भूमिका
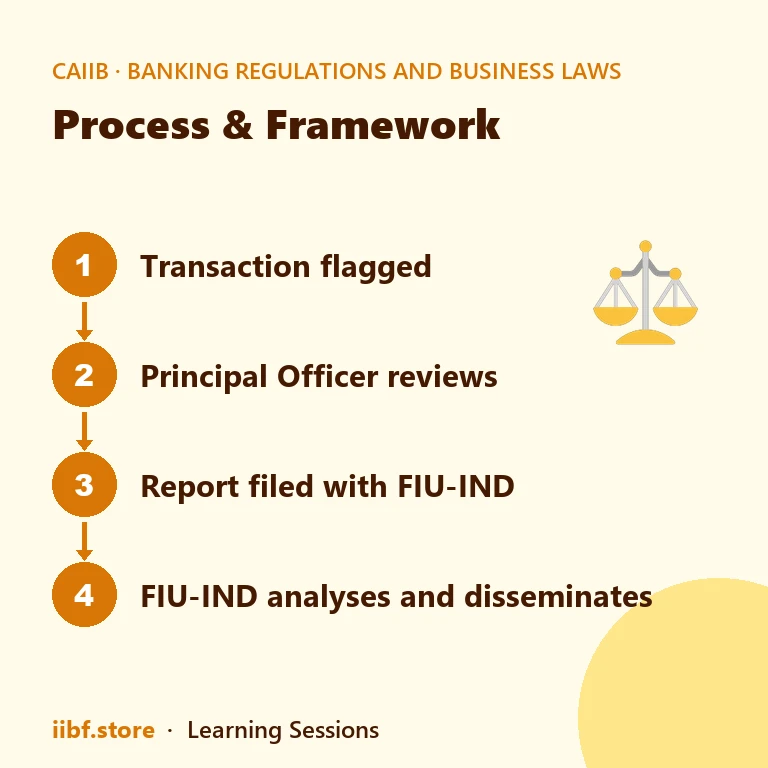
PMLA Rules के तहत reporting entities को ट्रांजैक्शन के रिकॉर्ड, और ग्राहक की पहचान साबित करने वाले रिकॉर्ड, क्लाइंट के साथ ट्रांजैक्शन की तारीख से कम से कम पाँच साल तक, और अलग से बिज़नेस संबंध खत्म होने के बाद पाँच साल तक सुरक्षित रखने होते हैं। यह RBI के KYC निर्देश से जुड़ा तो है — पर कानूनी रूप से अलग है, जो यह बताता है कि पहचान की वेरिफिकेशन शुरू में कैसे की जाए। PMLA Rules के तहत नियुक्त बैंक का Principal Officer व्यक्तिगत रूप से इस बात के लिए जिम्मेदार होता है कि STR, CTR और CCR समय पर FIU-IND तक पहुँचें, इंटरनल ऑडिट ट्रेल बनाए रखी जाए, और बोर्ड-अनुमोदित AML पॉलिसी के साथ समन्वय हो। इस फंक्शन की गवर्नेंस अंततः इस बात से जुड़ी है कि बैंक कैसे गठित और सुपरवाइज़ किए जाते हैं — यह थीम उम्मीदवारों को control over organisation of banks चैप्टर के साथ मैप करनी चाहिए, क्योंकि Principal Officer की रिपोर्टिंग लाइन और बोर्ड की ओवरसाइट कमेटी दोनों को scenario-based सवालों में साथ टेस्ट किया जाता है। PMLA को कंप्लायंस बातचीत के उस नरम, व्यवहारिक पहलू के साथ भी रखना मददगार है — जैसे transactional analysis in banking में चर्चा की गई संरचित, प्रोफेशनल बातचीत, जिसे कई CAIIB ABM उम्मीदवार इस BRBL टॉपिक के साथ इंटीग्रेटेड केस स्टडी के लिए पढ़ते हैं।
अंत में, PMLA की FIU-IND रिपोर्टिंग चेन को उस पूरी तरह अलग संस्थागत ढांचे के साथ न मिलाएँ जो सिस्टमिक रिस्क की निगरानी के लिए बनाया गया है, जिसकी चर्चा financial stability and development council गाइड में की गई है — एक व्यक्तिगत संदिग्ध ट्रांजैक्शन से जुड़ा है, दूसरा रेगुलेटरों के बीच macro-prudential समन्वय से।
| रिपोर्ट का प्रकार | ट्रिगर / थ्रेशोल्ड | फाइलिंग टाइमलाइन | किसे फ़ाइल होती है | मौद्रिक थ्रेशोल्ड? |
|---|---|---|---|---|
| CTR (Cash Transaction Report) | ₹10 लाख से अधिक के नकद लेन-देन (एकल या एक महीने में जुड़ी सीरीज़) | अगले महीने की 15 तारीख तक | FIU-IND | ✅ हाँ |
| STR (Suspicious Transaction Report) | राशि से बेपरवाह, proceeds of crime का संदेह | संदेह बनने के 7 कार्य दिवसों के भीतर | FIU-IND | ❌ नहीं |
| CCR (Counterfeit Currency Report) | नकली करेंसी/नोटों का असली की तरह उपयोग | अगले महीने की 15 तारीख तक | FIU-IND | ❌ नहीं |
| NTR (NPO Transaction Report) | ₹10 लाख से अधिक के NPO क्लाइंट ट्रांजैक्शन | अगले महीने की 15 तारीख तक | FIU-IND | ✅ हाँ |
इस टेबल को बाएँ से दाएँ पढ़ना इस चैप्टर को याद रखने का सबसे तेज़ तरीका है: ट्रिगर को टाइमलाइन से और अथॉरिटी से मिलाइए, फिर PMLA पर ऑब्जेक्टिव-टाइप सवाल अंदाज़ा लगाने वाला खेल नहीं रहते। थ्रेशोल्ड-आधारित सवालों पर दोहराव के लिए इसे regulation of banking business imp ques चैप्टर के प्रैक्टिस सेट के साथ मिलाइए।
🧠 Practice MCQs: PMLA Reporting Obligations for Bankers
Q1. PMLA, 2002 के तहत, बैंक द्वारा किसी ट्रांजैक्शन को संदिग्ध मानने के कितने कार्य दिवसों के भीतर Suspicious Transaction Report (STR) फ़ाइल की जानी चाहिए? (a) 3 कार्य दिवस (b) 7 कार्य दिवस (c) 15 कार्य दिवस (d) 30 कार्य दिवस
Answer: (b) — STR ब्रांच/नियंत्रक कार्यालय द्वारा राय बनाए जाने की तारीख से 7 कार्य दिवसों के भीतर फ़ाइल की जाती है, ट्रांजैक्शन की तारीख से नहीं।
Q2. PMLA की Section 5 के तहत, Enforcement Directorate Adjudicating Authority की पुष्टि से पहले संपत्ति को अधिकतम कितनी अवधि के लिए अस्थायी रूप से अटैच कर सकता है? (a) 90 दिन (b) 120 दिन (c) 180 दिन (d) 365 दिन
Answer: (c) — Section 5 के तहत अस्थायी अटैचमेंट अधिकतम 180 दिनों के लिए वैध होती है, जिसके भीतर Adjudicating Authority को इसकी पुष्टि करनी होती है।
Q3. Cash Transaction Report (CTR) कितने मूल्य से अधिक के नकद लेन-देन के लिए आवश्यक है? (a) ₹2 लाख (b) ₹5 लाख (c) ₹10 लाख (d) ₹50 लाख
Answer: (c) — CTR ₹10 लाख से अधिक के नकद लेन-देन को कवर करती हैं, जिसमें एक महीने में उस लिमिट से ऊपर जुड़े हुए ट्रांजैक्शन भी शामिल हैं।
Q4. PMLA Rules के तहत, बैंक द्वारा STR और CTR की समय पर फाइलिंग सुनिश्चित करने के लिए व्यक्तिगत रूप से कौन जिम्मेदार होता है? (a) Branch Manager (b) Principal Officer (c) Statutory Auditor (d) Company Secretary
Answer: (b) — PMLA Rules के तहत नियुक्त Principal Officer रिपोर्टिंग कंप्लायंस और FIU-IND के साथ समन्वय के लिए जिम्मेदार होता है।
Q5. PMLA की Section 13 के तहत, Director, FIU-IND गैर-कंप्लायंस के लिए किसी reporting entity पर कम से कम कितनी मौद्रिक पेनल्टी लगा सकते हैं? (a) ₹1,000 (b) ₹10,000 (c) ₹50,000 (d) ₹1,00,000
Answer: (b) — सुनवाई के बाद, हर चूक के लिए पेनल्टी न्यूनतम ₹10,000 से लेकर अधिकतम ₹1 लाख तक होती है।
100+ MCQs वाले चैप्टर-वाइज़ मॉक टेस्ट चाहिए? मुफ़्त प्रैक्टिस शुरू करें →
अक्सर पूछे जाने वाले सवाल
क्या PMLA और RBI का KYC/AML Master Direction एक ही चीज़ हैं?
नहीं। PMLA, 2002 एक आपराधिक कानून है जिसे Enforcement Directorate लागू करता है, जो मनी लॉन्ड्रिंग को अपराध घोषित करता है और FIU-IND को रिपोर्टिंग अनिवार्य करता है। RBI का KYC निर्देश एक रेगुलेटरी निर्देश है जो बैंकों को बताता है कि इन दायित्वों को पूरा करने के लिए पहचान कैसे वेरिफाई करें और खातों की निगरानी कैसे करें।
बैंकों द्वारा फ़ाइल की गई STR, CTR और CCR किसे मिलती हैं?
PMLA के तहत सभी निर्धारित रिपोर्ट Financial Intelligence Unit-India (FIU-IND) को फ़ाइल की जाती हैं, जो डेटा का विश्लेषण करके कानून प्रवर्तन और रेगुलेटरी एजेंसियों को कार्रवाई-योग्य जानकारी उपलब्ध कराती है।
बैंकों को PMLA से जुड़े रिकॉर्ड कितने समय तक रखने होते हैं?
ट्रांजैक्शन के रिकॉर्ड ट्रांजैक्शन की तारीख से कम से कम पाँच साल तक सुरक्षित रखने होते हैं, और ग्राहक की पहचान के रिकॉर्ड बिज़नेस संबंध खत्म होने के बाद पाँच साल तक सुरक्षित रखने होते हैं।
अगर कोई बैंक समय पर आवश्यक रिपोर्ट फ़ाइल नहीं करता तो क्या होता है?
Director, FIU-IND reporting entity को सुनवाई का अवसर देने के बाद चेतावनी जारी कर सकते हैं, कंप्लायंस का निर्देश दे सकते हैं, या प्रति चूक ₹10,000 से ₹1 लाख के बीच मौद्रिक पेनल्टी लगा सकते हैं, इसके अलावा RBI अलग से अपनी सुपरवाइज़री कार्रवाई भी कर सकता है।
निष्कर्ष
PMLA reporting obligations for bankers आपराधिक कानून, RBI सुपरविज़न, और रोज़मर्रा के ब्रांच ऑपरेशन के चौराहे पर खड़े हैं — यही वजह है कि CAIIB BRBL के पेपर बार-बार STR टाइमलाइन, अटैचमेंट अवधि, और Principal Officer की भूमिका पर लौटते हैं। इस Act को legal framework of regulation of banks चैप्टर के साथ पढ़ें, ऊपर दी गई टेबल को तब तक अभ्यास करें जब तक ट्रिगर-टाइमलाइन जोड़े अपने आप याद न हो जाएँ, और हर आँकड़े को Enforcement Directorate के PMLA पेज पर आधिकारिक टेक्स्ट से वेरिफाई करें। BRBL के और टॉपिक के लिए Banking Regulations and Business Laws टैग देखें, और जब आप खुद को पूरी तरह टेस्ट करने के लिए तैयार हों, तो संरचित, चैप्टर-वाइज़ प्रैक्टिस के लिए CAIIB कोर्स में एनरोल करें।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



