
Microfinance Institutions के नियमन की जानकारी (CAIIB)
माइक्रोफाइनेंस संस्थाओं (microfinance institutions) के नियमन से जुड़े प्रश्न CAIIB Rural Banking में सबसे ज़्यादा पूछे जाने वाले टॉपिक्स में से हैं, क्योंकि यह विषय फाइनेंशियल इन्क्लूज़न नीति और प्रूडेंशियल बैंकिंग कानून — दोनों के मिलन-बिंदु पर खड़ा है। हर NBFC-MFI, और अपना माइक्रोफाइनेंस बुक चलाने वाला हर बैंक, अब एक ही RBI रूलबुक — Master Direction on Regulatory Framework for Microfinance Loans, 2022 — के तहत काम करता है, जिसने पुरानी, बिखरी हुई मार्जिन-कैप और प्राइसिंग-कैप व्यवस्था की जगह ली है। परीक्षा देने वाले उम्मीदवार के लिए यह फ्रेमवर्क समझना ज़रूरी है — प्रश्न household income ceiling, FOIR limit, बोर्ड-अनुमोदित प्राइसिंग पॉलिसी, और यह नियम bank-led SHG/JLG चैनल से कैसे अलग हैं, इन पर आधारित होते हैं, जिसकी चर्चा Issues Concerning Rural Areas अध्याय में भी है।
🏦 आज माइक्रोफाइनेंस लोन की परिभाषा में क्या आता है
2022 से पहले भारत में तीन अलग-अलग माइक्रोफाइनेंस प्राइसिंग व्यवस्थाएँ चलती थीं — एक NBFC-MFIs के लिए, एक अपेक्षाकृत ढीली बैंकों के लिए, और तीसरी अन्य रेगुलेटेड एंटिटीज़ के लिए। RBI के हार्मोनाइज़्ड Master Direction ने इन तीनों को एक ही परिभाषा में समेट दिया: "माइक्रोफाइनेंस लोन" वह collateral-free लोन है जो ₹3 लाख तक की वार्षिक आय वाले household को दिया जाता है, चाहे उसका end use कुछ भी हो या household कहीं भी स्थित हो। यह एक ही परिभाषा अब बैंकों, NBFCs, NBFC-MFIs और स्मॉल फाइनेंस बैंकों — सभी पर समान रूप से लागू होती है, जिससे वह आर्बिट्राज़ खत्म हो गया जिसमें कुछ लेंडर सख्त प्राइसिंग नियमों से बचने के लिए मिलती-जुलती लोन को अलग-अलग तरीके से क्लासिफाई कर देते थे।
यह नियमन औपचारिक रूप से यह भी मानता है कि माइक्रोफाइनेंस एक से ज़्यादा चैनल से डिलीवर होता है। कोई बैंक किसी Joint Liability Group को सीधे लोन दे सकता है, वह SHG-bank linkage मॉडल के ज़रिए क्रेडिट रूट कर सकता है, या कोई NBFC-MFI खुद लोन ओरिजिनेट करके उसे अपनी बुक पर रख सकता है। चाहे कोई भी चैनल इस्तेमाल हो, household-income टेस्ट और प्राइसिंग सीलिंग लोन के साथ जुड़े रहते हैं, न कि लेंडर के प्रकार के साथ। यह एक बारीक लेकिन परीक्षा में पसंदीदा बिंदु है: कागज़ पर एक जैसी दिखने वाली दो लोन तभी अलग disclosure नियमों में आ सकती हैं जब उधार लेने वाले household की घोषित आय अलग हो।
💡 Exam Tip: ₹3 लाख की household income ceiling को हूबहू याद रखें — प्रश्नों में अक्सर इसे पुरानी, अब समाप्त हो चुकी ₹1.25 लाख (ग्रामीण) / ₹2 लाख (शहरी) MFI-specific कैप से बदलकर टेस्ट किया जाता है, यह जाँचने के लिए कि क्या आपको पता है कि 2022 के harmonisation ने उन्हें रिप्लेस कर दिया।
📋 Household Income का आकलन और Qualifying Asset नियम
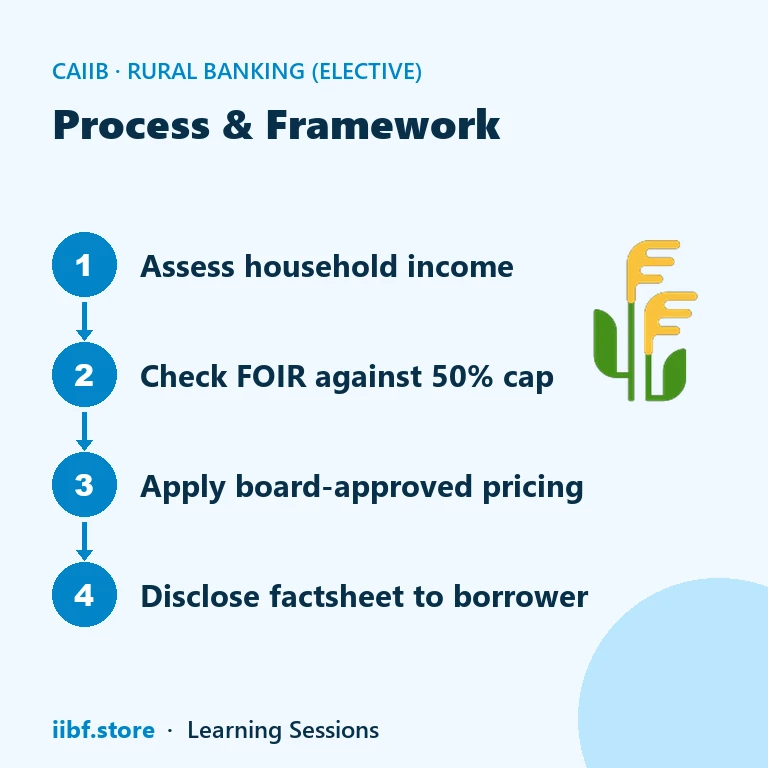
Master Direction हर रेगुलेटेड एंटिटी के लिए यह अनिवार्य करता है कि household income का आकलन करने की एक बोर्ड-अनुमोदित पद्धति हो, और इस पद्धति को लगातार, एक जैसे तरीके से लागू किया जाए — न कि किसी उधारकर्ता को सीलिंग के नीचे लाने के लिए लोन-दर-लोन बदला जाए। लेंडर्स को household के मौजूदा कुल कर्ज दायित्वों का भी आकलन करना होता है, क्योंकि यह नियमन केवल नई मंज़ूर होने वाली लोन के आकार को नहीं, बल्कि कुल लोन-चुकौती आउटफ्लो को सीमित करता है।
यह सीमा FOIR — यानी Fixed Obligation to Income Ratio — के ज़रिए तय होती है। household की सभी माइक्रोफाइनेंस लोन की चुकौती पर होने वाला कुल आउटफ्लो, household की मासिक आय के 50% से अधिक नहीं हो सकता। यह एक कड़ी सीमा है, और इसका मकसद ठीक उसी समस्या को पकड़ना है जिसे परीक्षक टेस्ट करना पसंद करते हैं: एक ऐसा household जो किसी एक लोन में औपचारिक रूप से over-indebted नहीं है, लेकिन अलग-अलग लेंडर्स से तीन-चार समवर्ती MFI लोन में उलझा हुआ है। चूँकि NBFC-MFIs के लिए qualifying-asset नियमों में यह भी ज़रूरी है कि उनकी कुल संपत्ति का कम से कम 75% माइक्रोफाइनेंस लोन प्रकृति की हो, यह नियमन एक साथ लेंडर के बैलेंस-शीट कंपोज़िशन और उधारकर्ता की चुकौती क्षमता — दोनों पर निगरानी रखता है।
यह दोहरा फोकस — लेंडर-साइड एसेट कंपोज़िशन और बॉरोअर-साइड FOIR — आज के माइक्रोफाइनेंस नियमन को PSL कृषि ऋण नियमों से अलग करता है, जो एक्सपोज़र को household स्तर पर नहीं बल्कि पोर्टफोलियो स्तर पर सीमित करते हैं। जो उम्मीदवार Agriculture Economy अध्याय के साथ rural credit delivery पढ़ रहे हैं, उन्हें household-बनाम-पोर्टफोलियो के इस अंतर को साफ रखना चाहिए, क्योंकि दोनों को मिलाना पेपर-सेटर का एक आम ट्रैप है।
⚠️ Common Mistake: उम्मीदवार अक्सर FOIR सीलिंग (सभी माइक्रोफाइनेंस लोन पर household income के 50%) को रिटेल लेंडिंग में इस्तेमाल होने वाले per-loan EMI-to-income रेशियो के साथ मिला देते हैं। इस Direction के तहत FOIR एक household-level, all-lender aggregate मेट्रिक है — किसी एक लोन का मापदंड नहीं।
💰 Pricing Freedom, ब्याज दर Disclosure और बोर्ड पॉलिसी
2022 के Direction में सबसे बड़ा संरचनात्मक बदलाव प्राइसिंग डीरेगुलेशन है। RBI ने वह सख्त ब्याज-दर कैप और फिक्स्ड मार्जिन कैप हटा दी, जो एक दशक तक NBFC-MFIs को नियंत्रित करती थी, और इसकी जगह एक सिद्धांत-आधारित व्यवस्था लागू की: हर रेगुलेटेड एंटिटी के पास ब्याज दरों, प्रोसेसिंग शुल्क और अन्य फीस पर बोर्ड-अनुमोदित पॉलिसी होनी चाहिए, और इस पॉलिसी को disbursement से पहले उधारकर्ताओं को पारदर्शी तरीके से बताया जाना चाहिए। प्राइसिंग "usurious" (अत्यधिक/शोषणकारी) नहीं होनी चाहिए, और RBI के पास उन लेंडर्स के खिलाफ कार्रवाई करने की पर्यवेक्षी शक्ति बनी रहती है जिनकी दरें उनकी cost of funds के मुकाबले अत्यधिक पाई जाती हैं।
व्यवहार में इसका मतलब है कि लेंडर्स को एक मानकीकृत, आसानी से समझ में आने वाला फैक्टशीट प्रकाशित करना होगा जिसमें उधारकर्ता को प्रभावी वार्षिक ब्याज दर (effective annual interest rate) बताई जाए, और वे फ्लोटिंग-रेट माइक्रोफाइनेंस लोन पर पहले से चुकौती (pre-payment) पेनल्टी नहीं लगा सकते। एक जैसी जोखिम श्रेणी के अलग-अलग उधारकर्ताओं के बीच दर में अंतर भी सीमित है — कोई लेंडर बिना किसी दस्तावेज़ी जोखिम आधार के दो समान household को एक ही लोन पर मनमाने ढंग से अलग-अलग दर पर प्राइस नहीं कर सकता। यही transparency पैकेज इस फ्रेमवर्क को "बिना रेट कैप वाला नियमन" बनाता है: प्राइसिंग में आज़ादी, लेकिन disclosure और governance पर सख्त अनुशासन।
परीक्षा की दृष्टि से याद रखें कि इस बदलाव ने पर्यवेक्षी फोकस को RBI द्वारा एक संख्या तय करने से हटाकर RBI द्वारा एक प्रक्रिया को ऑडिट करने पर केंद्रित कर दिया — यानी खुद बोर्ड पॉलिसी, उसकी समय-समय पर समीक्षा, और उधारकर्ता को दिया जाने वाला फैक्टशीट। यह उसी तरह है जैसे Rural Development Policies आमतौर पर कमज़ोर उधारकर्ताओं की सुरक्षा के लिए ब्लैंकेट प्राइस कंट्रोल की बजाय institution-level governance पर निर्भर करती हैं, और यह थीम पूरे Rural Banking इलेक्टिव में देखी जा सकती है।
📌 याद रखें: 2022 के बाद माइक्रोफाइनेंस लोन पर RBI द्वारा तय की गई कोई ब्याज दर सीमा नहीं है — प्राइसिंग बोर्ड-गवर्न्ड और disclosure-driven है, केंद्रीय रूप से कैप्ड नहीं।
⚖️ NBFC-MFI रूट बनाम Bank-Led SHG/JLG रूट — नियम कैसे अलग हैं
हालाँकि income ceiling, FOIR limit और disclosure norms सभी पर समान रूप से लागू होते हैं, फिर भी डिलीवरी चैनल कुछ ऑपरेशनल विवरण बदल देता है, जिन्हें परीक्षक तुलनात्मक प्रश्नों के रूप में टेस्ट करते हैं। नीचे दी गई तालिका वे व्यावहारिक अंतर बताती है जो उम्मीदवार को परीक्षा हॉल में जाने से पहले याद रखने चाहिए।
| विशेषता | NBFC-MFI Direct Lending | Bank-Led SHG/JLG रूट |
|---|---|---|
| Household income ceiling | ₹3 लाख (एकसमान) | ₹3 लाख (एकसमान) |
| FOIR कैप लागू | ✅ हाँ | ✅ हाँ |
| RBI ब्याज-दर कैप | ❌ नहीं — बोर्ड पॉलिसी लागू | ❌ नहीं — बोर्ड पॉलिसी लागू |
| Collateral आवश्यक | ❌ नहीं (collateral-free) | ❌ नहीं (group-guaranteed) |
| PSL में गिना जाता है | ✅ हाँ, bank on-lending/assignment के रूप में | ✅ हाँ, direct agriculture/PSL के रूप में |
| Qualifying-asset नियम (75% माइक्रोफाइनेंस एसेट्स) | ✅ NBFC-MFI पर लागू | ❌ पूरे बैंक पर लागू नहीं |
| प्राइमरी ग्रुप लायबिलिटी मॉडल | Individual या JLG, लेंडर-डिज़ाइन्ड | Self-Help Group पीयर गारंटी |
व्यावहारिक परीक्षा-निष्कर्ष यह है कि qualifying-asset टेस्ट ही NBFC-MFIs को एक अलग रेगुलेटरी कैटेगरी बनाता है — कोई बैंक बड़ा SHG बुक चला सकता है बिना कभी "MFI" वर्गीकृत हुए, क्योंकि बैंक 75% asset-composition टेस्ट के दायरे में नहीं आते। तालिका की यह एक पंक्ति दोनों रूट्स के बीच सबसे ज़्यादा पूछा जाने वाला अंतर है, प्राइसिंग या FOIR नियमों से भी ज़्यादा, क्योंकि यही बताता है कि "microfinance" शब्द दो संरचनात्मक रूप से अलग पर्यवेक्षी श्रेणियों को क्यों दर्शाता है।
🧠 अभ्यास MCQs: माइक्रोफाइनेंस संस्थाओं का नियमन
Q1. RBI Master Direction on Microfinance Loans, 2022 के तहत, कोई household "माइक्रोफाइनेंस लोन" के लिए तभी पात्र है जब उसकी वार्षिक household income इससे अधिक न हो: (a) ₹1.25 लाख (b) ₹2 लाख (c) ₹3 लाख (d) ₹5 लाख
उत्तर: (c) — 2022 के Direction ने पुरानी ग्रामीण/शहरी income कैप को एक समान ₹3 लाख household income ceiling में हार्मोनाइज़ कर दिया।
Q2. माइक्रोफाइनेंस लोन की चुकौती outflows के लिए Fixed Obligation to Income Ratio (FOIR) सीलिंग household की मासिक आय के किस प्रतिशत पर कैप की गई है? (a) 30% (b) 40% (c) 50% (d) 60%
उत्तर: (c) — किसी household की सभी माइक्रोफाइनेंस लोन पर कुल चुकौती दायित्व, मासिक household income के 50% से अधिक नहीं हो सकता।
Q3. 2022 के Master Direction के बाद माइक्रोफाइनेंस लोन पर ब्याज दर नियमन के बारे में निम्न में से कौन सा सत्य है? (a) RBI एकसमान ब्याज दर सीमा तय करता है (b) दरें बोर्ड-अनुमोदित पॉलिसी और अनिवार्य disclosure से गवर्न होती हैं (c) केवल NBFC-MFIs ब्याज ले सकते हैं, बैंकों को ब्याज-मुक्त लोन देनी होगी (d) दरें हर साल NABARD तय करता है
उत्तर: (b) — RBI ने सख्त रेट/मार्जिन कैप हटाकर उसकी जगह सिद्धांत-आधारित, बोर्ड-अनुमोदित और disclosed प्राइसिंग व्यवस्था लागू की।
Q4. किसी NBFC को NBFC-MFI वर्गीकृत होने के लिए, उसकी कुल संपत्ति का कम से कम कितना प्रतिशत qualifying माइक्रोफाइनेंस लोन प्रकृति का होना चाहिए? (a) 50% (b) 60% (c) 75% (d) 90%
उत्तर: (c) — Qualifying-asset नियम के अनुसार NBFC-MFI की कुल संपत्ति का कम से कम 75% माइक्रोफाइनेंस लोन होना चाहिए, यह टेस्ट बैंकों पर लागू नहीं होता।
Q5. मौजूदा RBI फ्रेमवर्क के तहत माइक्रोफाइनेंस लोन की सबसे उपयुक्त परिभाषा है: (a) सोने या संपत्ति के बदले सुरक्षित लोन (b) पात्र-आय वाले household को दिया जाने वाला collateral-free लोन (c) केवल कृषि उद्देश्यों तक सीमित टर्म लोन (d) केवल SHGs के ज़रिए उपलब्ध लोन
उत्तर: (b) — Direction माइक्रोफाइनेंस लोन को एक ऐसे collateral-free लोन के रूप में परिभाषित करता है जो income ceiling पूरी करने वाले household को दिया जाता है, चाहे end use या लेंडिंग चैनल कुछ भी हो।
100+ MCQs वाले चैप्टर-वाइज़ मॉक टेस्ट चाहिए? मुफ्त अभ्यास शुरू करें →
❓ अक्सर पूछे जाने वाले प्रश्न
माइक्रोफाइनेंस लोन की मौजूदा RBI परिभाषा क्या है?
एक collateral-free लोन जो ₹3 लाख तक की वार्षिक आय वाले household को दिया जाता है, चाहे लोन का end use कुछ भी हो या इसे कोई भी रेगुलेटेड एंटिटी दे रही हो।
क्या माइक्रोफाइनेंस लोन पर अभी भी RBI द्वारा अनिवार्य ब्याज दर सीमा है?
नहीं। 2022 के Master Direction के बाद, कोई केंद्रीय रूप से तय दर सीमा नहीं है; इसके बजाय हर लेंडर को एक बोर्ड-अनुमोदित, disclosed प्राइसिंग पॉलिसी का पालन करना होता है जो usurious प्राइसिंग से बचती है।
FOIR किसी एक लोन के EMI-to-income रेशियो से कैसे अलग है?
FOIR किसी household की हर लेंडर से ली गई सभी माइक्रोफाइनेंस लोन के चुकौती दायित्वों को जोड़ता है और उस कुल को household income के 50% पर कैप करता है, न कि किसी एक लोन का अलग से आकलन करता है।
क्या SHG लेंडिंग करने वाले बैंकों पर qualifying-asset नियम लागू होता है?
नहीं। 75% वाला qualifying-asset टेस्ट केवल NBFC-MFIs पर लागू होता है; SHG या JLG माइक्रोफाइनेंस बुक चलाने वाले बैंकों को इस asset-composition सीमा को पूरा करने की आवश्यकता नहीं है।
माइक्रोफाइनेंस संस्थाओं के नियमन को समझने के लिए तीन आँकड़े साथ याद रखने ज़रूरी हैं — ₹3 लाख की income ceiling, 50% की FOIR कैप, और 75% का qualifying-asset टेस्ट — और यह ठीक-ठीक जानना कि कौन सा किस लेंडर पर लागू होता है। यह फ्रेमवर्क सीधे जुड़ा है joint liability group financing जैसे संबंधित डिलीवरी मॉडलों से, agricultural gold loans जैसे सुरक्षित ग्रामीण उत्पादों से, और Jan Dhan Yojana financial inclusion के पीछे की इन्क्लूज़न पहल से। मौद्रिक नीति के मोर्चे पर, जो उम्मीदवार यह तुलना कर रहे हैं कि RBI market discipline और borrower protection के बीच संतुलन कैसे बनाता है, उन्हें public debt management by RBI में एक उपयोगी समानांतर मिलेगा। और कवरेज के लिए Rural Banking Elective टैग हब देखें, और मूल नियम सीधे RBI Master Direction on Microfinance Loans, 2022 पर पढ़ें। परीक्षा से पहले इन आँकड़ों को पक्का करने के लिए CAIIB कोर्स पेज → पर पूरे प्रश्नों का अभ्यास करें।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



