
Cash Reserve Ratio in India: CAIIB Central Banking के लिए CRR नियम
किसी भी CAIIB Central Banking उम्मीदवार से पूछिए कि RBI का सबसे सीधा liquidity lever कौन-सा है, तो ज़्यादातर लोग repo rate कहेंगे। लेकिन cash reserve ratio in India इससे भी पुराना और अधिक कठोर उपकरण है, और elective paper में इसका भारी वेटेज है क्योंकि इसमें बदलाव होते ही हर scheduled bank की बैलेंस शीट पर तुरंत असर पड़ता है। CRR किसी बैंक की net demand and time liabilities का वह हिस्सा है जो बिना निवेश किए और बिना ब्याज के RBI के पास रखना अनिवार्य है। SLR होल्डिंग्स के विपरीत, यह रकम government securities में नहीं लगाई जा सकती — यह सीधे बैंक के lendable pool से बाहर हो जाती है। परीक्षा की दृष्टि से CRR की गणना-प्रक्रिया, exemptions, और यह RBI के अन्य टूल्स के साथ कैसे इंटरैक्ट करता है — यह सब समझना अनिवार्य है। इस गाइड में calculation, नीति का तर्क, और NDTL व incremental CRR से जुड़े उन ट्रैप्स को कवर किया गया है जो परीक्षक अक्सर बिछाते हैं।
📊 CRR क्या है और RBI इसका उपयोग क्यों करता है
Cash reserve ratio in India, Reserve Bank of India Act, 1934 की Section 42 के तहत निर्धारित है, जो RBI को यह अधिकार देती है कि वह हर scheduled commercial bank से अपने पास एक न्यूनतम औसत दैनिक बैलेंस रखवाए, जिसे Net Demand and Time Liabilities (NDTL) के प्रतिशत के रूप में व्यक्त किया जाता है। SLR के विपरीत, CRR बैलेंस पर कोई ब्याज नहीं मिलता और यह किसी अन्य regulatory ratio में भी नहीं गिना जाता — यह रकम प्रभावी रूप से sterilised हो जाती है। यही कारण है कि CRR, RBI के monetary toolkit का सबसे शक्तिशाली और कठोर उपकरण है: एक percentage-point की CRR बढ़ोतरी रातोंरात हज़ारों करोड़ की systemic liquidity को लॉक कर सकती है, इसीलिए इसमें बदलाव कम ही होते हैं और Monetary Policy Committee के बयानों के ज़रिए पहले से संकेत दिया जाता है। ऐतिहासिक रूप से CRR 2020 की महामारी-राहत अवधि में 3% जितना नीचे और अधिक कठोर liquidity वाले वर्षों में 6% से भी ऊपर रहा है। RBI अब pre-LAF दौर की तुलना में CRR का उपयोग कम करता है और fine-tuning के लिए repo-आधारित टूल्स को प्राथमिकता देता है, लेकिन जब banking system में durable liquidity लगातार अधिशेष (surplus) रहती है तो structural liquidity absorption के लिए CRR ही backstop बना रहता है। छात्रों को central bank liquidity control का तर्क Liquidity Management in the System अध्याय के साथ पढ़ना चाहिए, जो CRR को SLR और open market operations के साथ तीन-पाया liquidity stool की एक टांग के रूप में प्रस्तुत करता है।
🧮 CRR गणना, NDTL, और छूट (Exemptions)
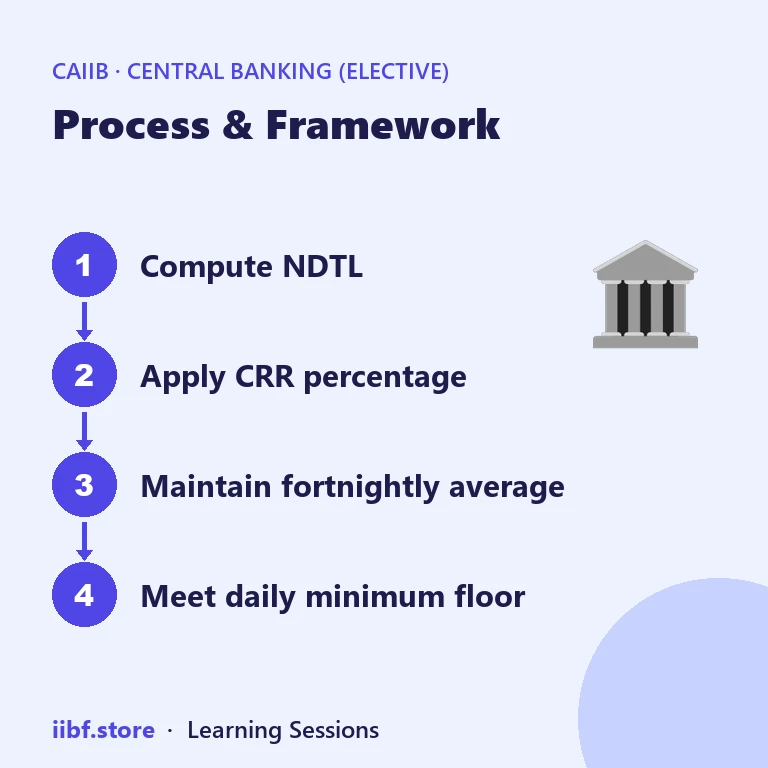
CRR की गणना बैंक के fortnightly return में रिपोर्ट किए गए NDTL पर की जाती है, और बैंकों को हर दिन ठीक उतनी ही राशि नहीं बल्कि 14-दिन की reporting fortnight में निर्धारित औसत बनाए रखना होता है — RBI एक daily minimum floor की अनुमति देता है (आमतौर पर आवश्यकता का 90%), जिससे बैंक किसी एक दिन थोड़ा नीचे जा सकता है बशर्ते fortnightly average बना रहे। इस averaging mechanic को सही ढंग से समझना एक पसंदीदा exam trap है: उम्मीदवार अक्सर मान लेते हैं कि CRR को पूरी दर पर प्रतिदिन बनाए रखना ज़रूरी है, जो गलत है। CRR प्रतिशत लागू करने से पहले कुछ liabilities को NDTL से बाहर रखा जाता है — जैसे inter-bank liabilities को नेट किया जाता है ताकि banking system में reserves की double-counting न हो। कमी (shortfall) होने पर penal interest लगता है, जो fortnight के पहले default पर Bank Rate plus 3 percentage points की दर से लिया जाता है, और उसी fortnight में बार-बार default होने पर यह दर और बढ़ जाती है। यह penal structure जानबूझकर सख्त रखा गया है क्योंकि CRR compliance ही RBI के liquidity math की विश्वसनीयता का आधार है — जो बैंक चुपचाप कम रकम रखता है, वह उसी aggregate को बिगाड़ देता है जिसे RBI नियंत्रित करने की कोशिश कर रहा है। Functions of Central Banks अध्याय इस reserve-requirement फ़ंक्शन को उस व्यापक संदर्भ में कवर करता है कि केंद्रीय बैंक सार्वभौमिक रूप से क्या करते हैं, जो परीक्षा के theory questions में भारत के दृष्टिकोण की अन्य देशों से तुलना करने के लिए उपयोगी है।
⚖️ CRR बनाम SLR बनाम Repo Rate: त्वरित तुलना
परीक्षक अक्सर उम्मीदवारों से तीनों प्रमुख liquidity टूल्स को किसी एक अंतर के आधार पर अलग बताने को कहते हैं — चाहे वह ब्याज मिलना हो, रखी गई asset का रूप हो, या दर कौन तय करता है। नीचे दी गई table ठीक इसी तरह के प्रश्न के लिए सबसे तेज़ revision aid है। ब्याज वाले कॉलम को ध्यान से देखें: mock tests में यह सबसे आम एक-अंक वाला ट्रिक है, क्योंकि उम्मीदवार अक्सर CRR (कोई ब्याज नहीं) को SLR (ब्याज देने वाली securities) के साथ मिला देते हैं। यह भी याद रखने लायक है: SLR assets बैंक की अपनी बहीखातों में asset के रूप में बने रहते हैं, जबकि CRR बैलेंस केवल एक liability-कटौती है और नकद RBI के पास रहता है। यही structural अंतर है जिसकी वजह से CRR का प्रति percentage-point असर बैंक की profitability पर SLR में समान बदलाव से कहीं ज़्यादा पड़ता है — बिना yield वाला निष्क्रिय नकद, coupon income देने वाले G-Sec से महंगा पड़ता है। इस तुलना के SLR वाले पहलू पर विस्तार से पढ़ने के लिए हमारा साथी लेख statutory liquidity ratio in India देखें, जिसमें SLR-योग्य securities और HTM/AFS classification नियमों को समझाया गया है, जो CRR में बिल्कुल लागू नहीं होते।
| विशेषता | CRR | SLR | Repo Rate |
|---|---|---|---|
| प्रावधान | RBI Act, 1934, Section 42 | Banking Regulation Act, 1949, Section 24 | LAF operating framework |
| किस रूप में रखा जाता है | RBI के पास नकद बैलेंस | नकद, सोना, approved G-Secs | यह reserve नहीं — एक borrowing rate है |
| ब्याज मिलता है | ❌ | ✅ (securities पर) | N/A |
| Maintenance cycle | Fortnightly average | Daily minimum | Overnight / variable tenor |
| मुख्य उद्देश्य | Structural liquidity absorption | Statutory solvency buffer | दैनिक rate signalling |
💡 Exam Tip: अगर प्रश्न में "non-interest-bearing statutory reserve" शब्द आए, तो जवाब CRR है, SLR नहीं — यह एक वाक्यांश आधे विकल्पों को तुरंत खारिज कर देता है।
🔁 CRR में बदलाव का असर पूरे Banking System में कैसे फैलता है
CRR में कटौती, RBI द्वारा durable liquidity डालने के सबसे तेज़ तरीकों में से एक है क्योंकि इससे वह रकम मुक्त होती है जो बैंक पहले से ही रखे हुए हैं — इसमें कोई auction नहीं, कोई counterparty bidding नहीं, कोई collateral देने की ज़रूरत नहीं। जैसे ही नई दर लागू होती है, हर scheduled bank के lendable resources उसके NDTL आधार के अनुपात में बढ़ जाते हैं, और इसका असर उसी reporting fortnight में call money rates में दिखने लगता है। CRR में बढ़ोतरी ठीक इसके उलट काम करती है: बिना repo rate को छुए systemic liquidity को दबाने का यह सबसे तेज़ तरीका है, जो तब महत्वपूर्ण होता है जब RBI बाज़ार को rate-hike का संकेत दिए बिना स्थितियों को कड़ा करना चाहता है। यह अंतर — quantity tool बनाम price tool — CAIIB के उन theory questions के केंद्र में है जो उम्मीदवारों से instruments को वर्गीकृत करने के लिए कहते हैं। CRR में बदलाव money multiplier से भी जुड़ा है: कम CRR का मतलब है कि fresh reserves का हर रुपया banking system के ज़रिए अधिक deposit creation को सहारा दे सकता है, जिससे किसी साथ हो रहे repo cut का असर और बढ़ जाता है। चूँकि यह transmission लगभग तत्काल और system-wide होता है, RBI CRR में बदलाव को routine fine-tuning के बजाय structural liquidity स्थितियों के लिए सुरक्षित रखता है, और दिन-प्रतिदिन का प्रबंधन repo, reverse repo, तथा liquidity corridor के तहत variable rate operations पर छोड़ देता है। उम्मीदवारों को इसे Standing Deposit Facility and liquidity corridor लेख के साथ जोड़कर देखना चाहिए, जो बताता है कि CRR से मुक्त हुई liquidity को बाद में मार्जिन पर कैसे absorb या inject किया जाता है।
🧭 RBI के Policy Toolkit में CRR: हालिया रुझान
पिछले कई policy cycles में, RBI ने CRR का उपयोग repo rate की तुलना में कम किया है, इसे वास्तव में अधिशेष (surplus) systemic liquidity के दौर के लिए ही सुरक्षित रखा है, न कि नियमित समायोजन के लिए। 2020 की महामारी के दौर में 3% तक की कटौती एक आपातकालीन liquidity उपाय था, जिसे स्थिति सामान्य होने पर धीरे-धीरे वापस लिया गया, और durable liquidity surplus को पहले अन्य instruments के ज़रिए सोखने की ज़रूरत पड़ी। यह पैटर्न flexible inflation-targeting व्यवस्था अपनाए जाने के बाद से RBI के operating framework में एक व्यापक बदलाव को दर्शाता है: अब price के मोर्चे पर भारी काम Monetary Policy Committee के तहत repo rate करता है, जबकि CRR को cyclical नहीं बल्कि structural liquidity प्रबंधन के लिए एक quantity lever के रूप में रिज़र्व में रखा जाता है। CAIIB उम्मीदवारों के लिए व्यावहारिक सीख यह है कि CRR को एक धीरे बदलने वाले structural चर के रूप में और repo rate को तेज़ी से बदलने वाले cyclical चर के रूप में देखें — किसी scenario-based प्रश्न में दोनों को मिला देना एक आम स्कोरिंग गलती है। CRR नीति को भारतीय banking regulation के व्यापक संस्थागत ढाँचे से जोड़कर समझना भी मददगार है, जिसे Evolution of Regulation and Supervision अध्याय pre-1935 currency boards से लेकर आज के multi-tool RBI ढाँचे तक ट्रेस करता है, और इस elective के साथ HRM की तैयारी करने वाले उम्मीदवार central-banking-भारी revision सत्रों के बीच बदलाव के लिए compensation management in banks भी देख सकते हैं।
⚠️ Common Mistake: यह मान लेना कि CRR को हर दिन बिल्कुल निर्धारित दर पर बनाए रखना अनिवार्य है। RBI केवल एक daily floor (आमतौर पर आवश्यकता का 90%) की अनिवार्यता रखता है, जबकि fortnightly average पूरा होना चाहिए — यह एक बारीकी है जिसे परीक्षक सीधे टेस्ट करते हैं।
📌 Remember: CRR बैलेंस पर शून्य ब्याज मिलता है और यह किसी अन्य ratio में नहीं गिना जाता — किसी भी विकल्प को जिसमें कहा गया हो कि "CRR securities coupon income देती हैं", स्वतः गलत मानें।
Reserve requirements पर authoritative जानकारी के लिए, Cash Reserve Ratio और monetary policy instruments पर RBI का अपना explainer rbi.org.in पर उपलब्ध है, और जब भी किसी mock test में कोई आँकड़ा अपरिचित लगे तो इसे अपना संदर्भ बिंदु बनाएँ — कोई स्थिर संख्या याद रखने के बजाय हमेशा मौजूदा Monetary Policy Statement के मुताबिक सत्यापित करें, क्योंकि CRR समय-समय पर MPC द्वारा संशोधित किया जाता है।
🧠 Practice MCQs: Cash Reserve Ratio
Q1. Cash reserve ratio in India, scheduled commercial banks के लिए किस क़ानून के तहत निर्धारित है? (a) Banking Regulation Act, 1949, Section 24 (b) RBI Act, 1934, Section 42 (c) SARFAESI Act, 2002 (d) FEMA, 1999
Answer: (b) — CRR, RBI Act, 1934 की Section 42 के तहत एक आवश्यकता है; SLR, Banking Regulation Act की Section 24 द्वारा नियंत्रित होता है।
Q2. RBI के पास रखे गए CRR बैलेंस: (a) Repo rate पर ब्याज देते हैं (b) Bank Rate पर ब्याज देते हैं (c) कोई ब्याज नहीं देते (d) केवल threshold NDTL से ऊपर ब्याज देते हैं
Answer: (c) — CRR बैलेंस पर कोई ब्याज नहीं मिलता, जबकि SLR होल्डिंग्स योग्य securities पर coupon income कमा सकती हैं।
Q3. बैंकों को CRR किस चक्र के औसत के रूप में बनाए रखना होता है? (a) प्रतिदिन, बिना किसी लचीलेपन के (b) एक fortnightly reporting अवधि, जो daily minimum floor के अधीन हो (c) मासिक, कैलेंडर-माह के आधार पर गणना की गई (d) त्रैमासिक, वित्तीय वर्ष के अनुरूप
Answer: (b) — बैंकों को daily minimum (आमतौर पर आवश्यकता का 90%) बनाए रखना होता है, जबकि पूरी निर्धारित दर को fortnightly average के रूप में पूरा करना होता है।
Q4. CRR में कटौती मुख्य रूप से क्या हासिल करती है? (a) Policy repo rate में बदलाव का संकेत देती है (b) बैंकों के पास पहले से मौजूद liquidity को मुक्त कर lendable resources बढ़ाती है (c) Statutory solvency buffer बढ़ाती है (d) सीधे fiscal deficit घटाती है
Answer: (b) — CRR में कटौती उस रकम को मुक्त करती है जो बैंक पहले से RBI के पास रखे हुए हैं, जबकि repo operations में नया उधार लेना या देना ज़रूरी होता है।
Q5. Scheduled commercial bank के लिए CRR की गणना किस आधार पर की जाती है? (a) Gross Demand and Time Liabilities (b) Net Demand and Time Liabilities (NDTL) (c) कुल risk-weighted assets (d) Tier-I capital
Answer: (b) — CRR (SLR की तरह) NDTL के प्रतिशत के रूप में गणना की जाती है, inter-bank liabilities को नेट करने के बाद।
चैप्टर-वार mock tests चाहिए 100+ MCQs के साथ? मुफ़्त अभ्यास शुरू करें →
❓ अक्सर पूछे जाने वाले प्रश्न
क्या CRR और SLR एक ही चीज़ हैं?
नहीं। CRR, RBI Act की Section 42 के तहत RBI के पास रखा गया एक non-interest-bearing नकद बैलेंस है, जबकि SLR बैंक स्वयं Banking Regulation Act की Section 24 के तहत नकद, सोना, या approved securities के रूप में रखता है, और इस पर ब्याज मिल सकता है।
Cash reserve ratio in India में बदलाव कौन तय करता है?
Reserve Bank of India CRR तय करता है, और आमतौर पर इसमें बदलाव Monetary Policy Committee के बयानों के साथ घोषित किए जाते हैं, हालाँकि CRR स्वयं एक ऐसा टूल है जिसे RBI सीधे नियंत्रित करता है, न कि यह MPC द्वारा वोट की गई दर है।
अगर कोई बैंक आवश्यक CRR बनाए रखने में विफल रहे तो क्या होता है?
RBI, reporting fortnight में पहले default पर कमी की गई राशि पर Bank Rate plus 3 percentage points की दर से penal interest लगाता है, और उसी fortnight में बार-बार default होने पर यह दंड और सख्त हो जाता है।
क्या CRR सभी liabilities पर समान रूप से लागू होता है?
नहीं। CRR की गणना Net Demand and Time Liabilities पर की जाती है, जिसमें inter-bank liabilities जैसी कुछ मदों को छोड़ दिया जाता है, इसलिए gross liabilities को आधार नहीं माना जाता।
CRR उन CAIIB Central Banking विषयों में से एक है जो सामान्यीकरण के बजाय सटीकता को पुरस्कृत करता है — Section नंबर, averaging नियम, और ब्याज-व्यवहार को अच्छी तरह याद रखें, और आप इस ratio से जुड़े अधिकांश scenario-based प्रश्न हल कर लेंगे। CRR को RBI के पूरे toolkit के संदर्भ में रखने के लिए व्यापक Theory and Practice of Central Banking अध्याय दोबारा देखें, Central Banking Elective टैग के तहत और विषय ब्राउज़ करें, और जब आप exam-pattern प्रश्नों पर खुद को परखने के लिए तैयार हों, तो structured अभ्यास शुरू करने के लिए CAIIB course page पर जाएँ।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



