MSME में NPA Recovery — SARFAESI, OTS, Lok Adalat से लेकर DRT और IBC तक
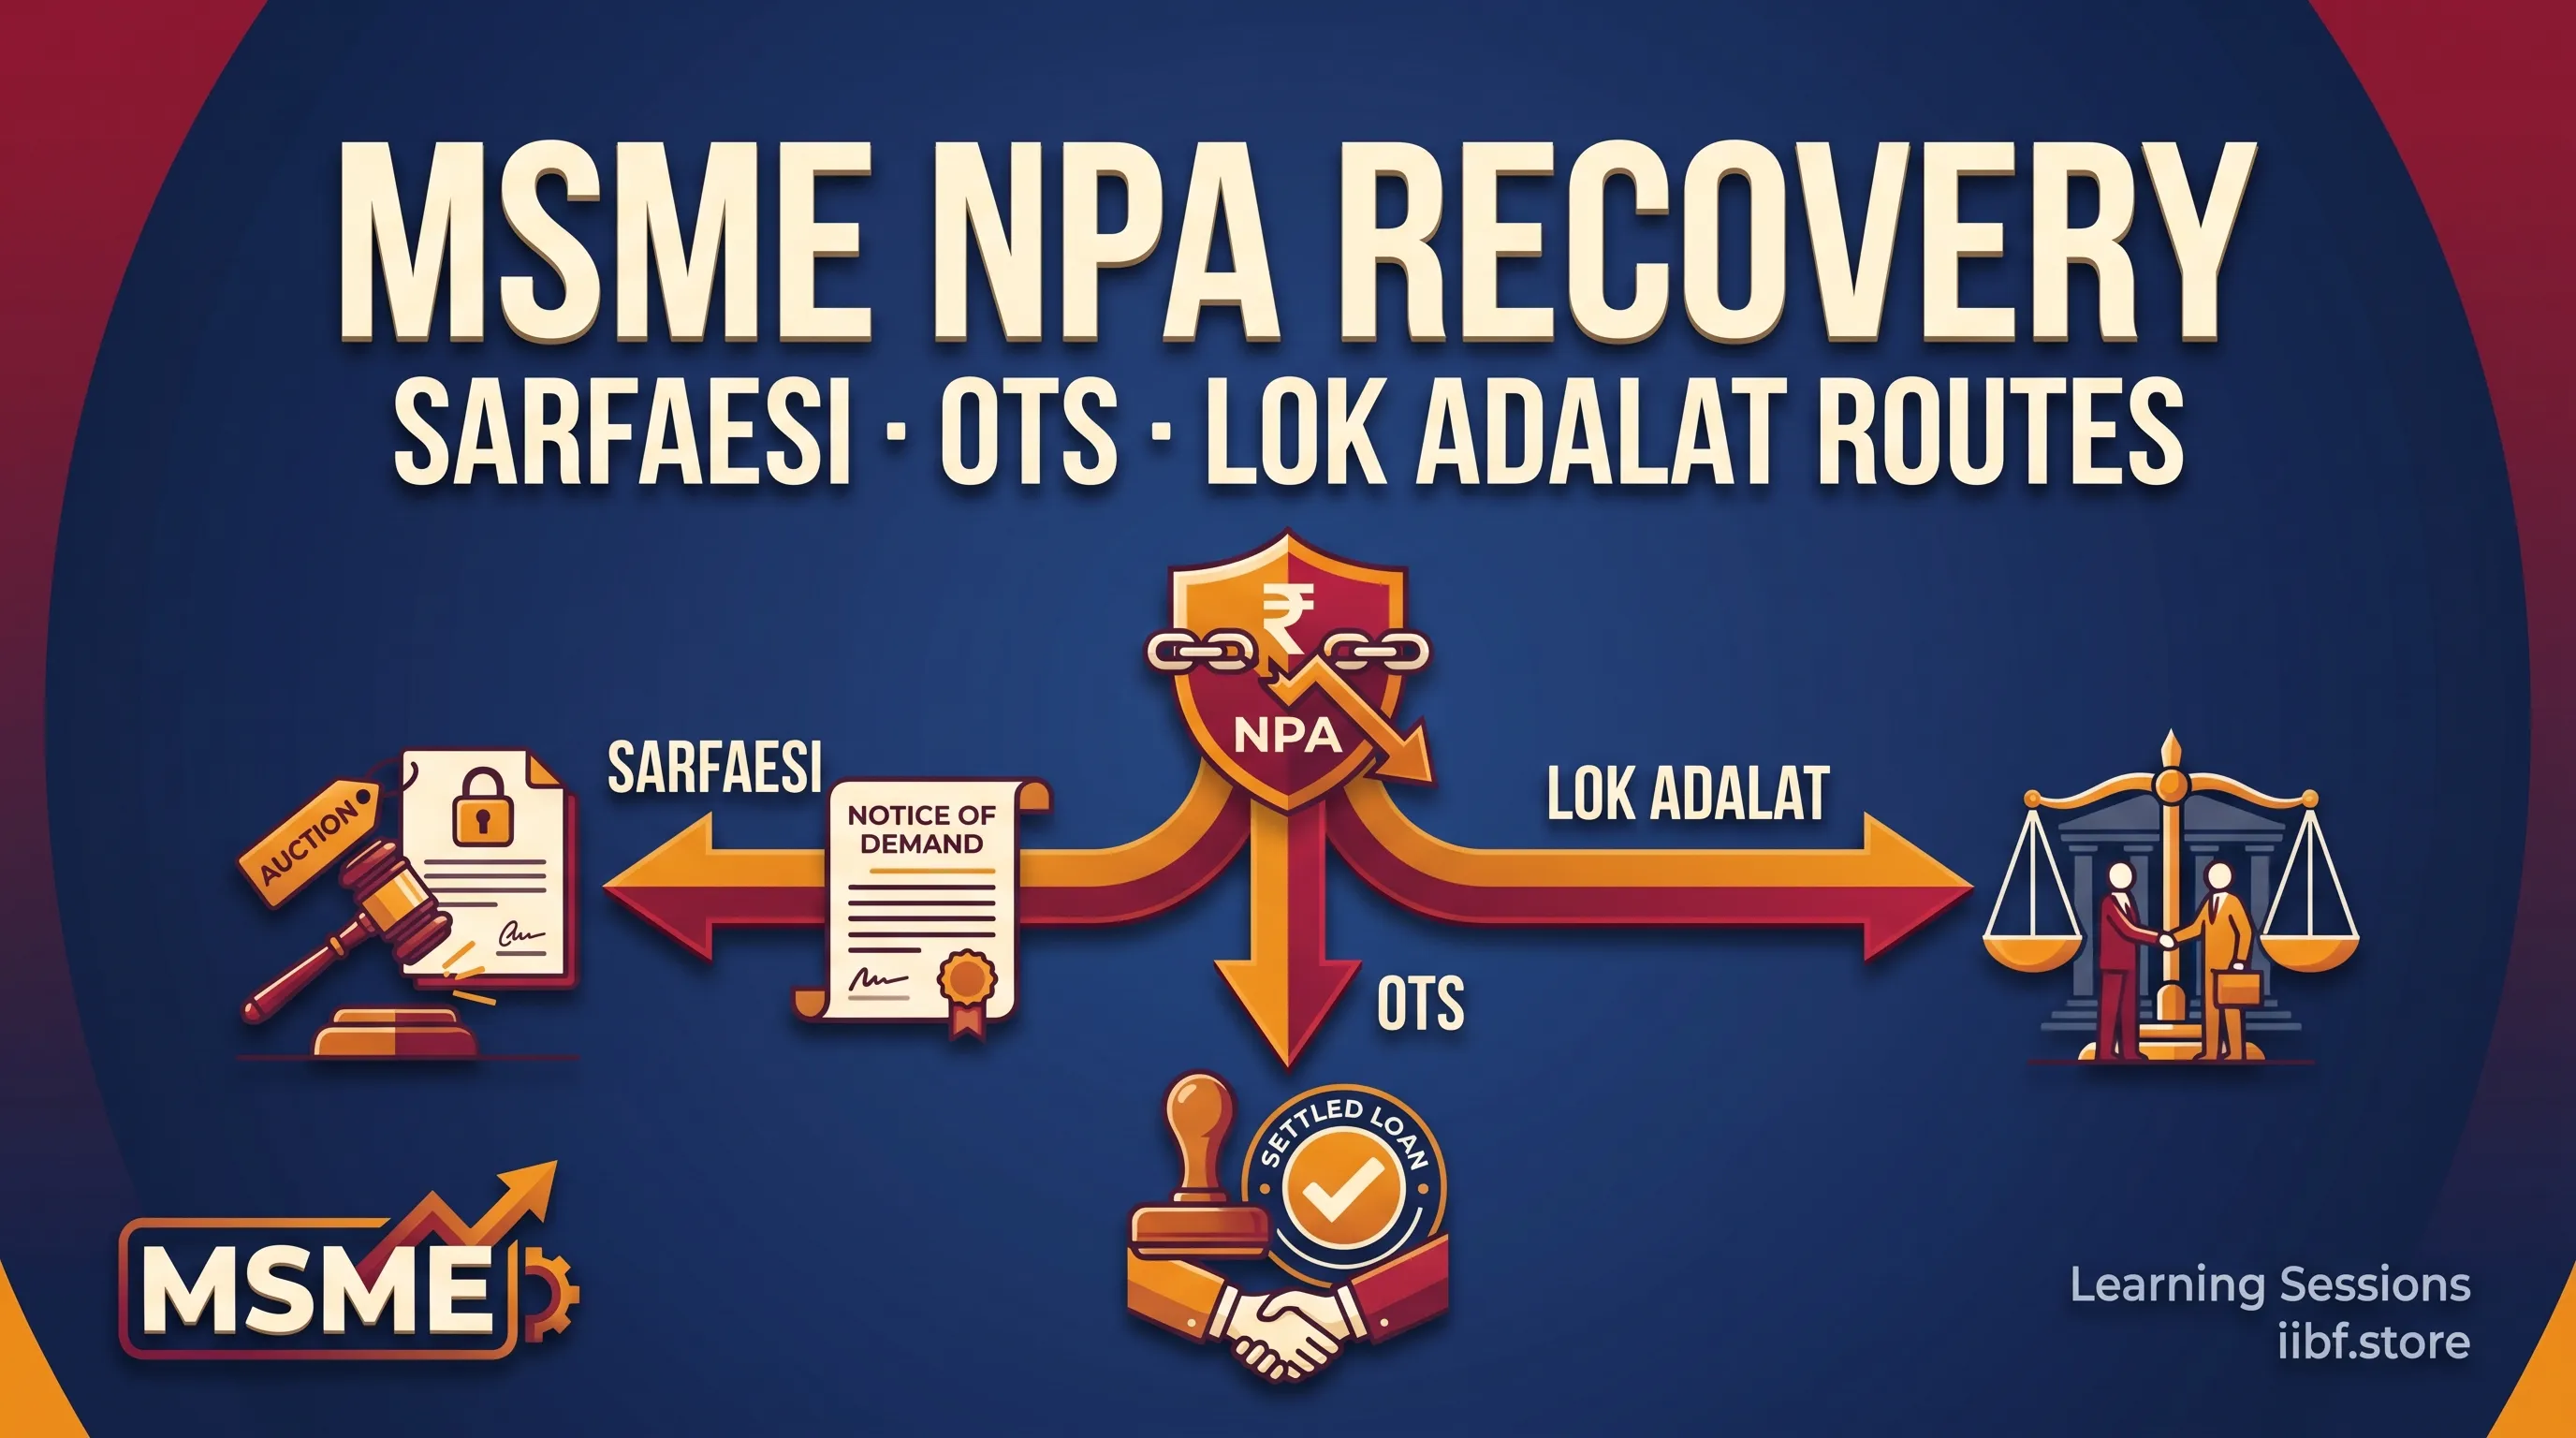
MSME segment में NPA होना नया नहीं है, पर हर NPA account का solution एक जैसा नहीं हो सकता। एक ₹8 लाख का unsecured MUDRA loan और एक ₹3 करोड़ का secured term loan — दोनों के लिए recovery strategy बिल्कुल अलग है। ज़्यादातर working bankers SARFAESI को ही default tool मान लेते हैं, जबकि RBI और बैंक के अपने recovery policy में पांच legal routes available हैं। सही route चुनने से recovery जल्दी होती है, legal cost कम लगती है और बैंक का money block period घटता है। आइए हर route को practical नज़र से समझते हैं।
NPA Classification और Early Warning Signals
पहले basics। RBI के IRAC norms के हिसाब से कोई भी loan account जिसमें principal या interest 90 दिन से ज़्यादा overdue हो, NPA classify होता है। पर असली काम 90 दिन के बाद नहीं, 90 दिन से पहले शुरू होता है। RBI ने SMA (Special Mention Account) framework दिया है — SMA-0 (1-30 दिन overdue), SMA-1 (31-60 दिन) और SMA-2 (61-90 दिन)। यही वो golden window है जहाँ बैंकर follow-up, restructuring या refinance से account को NPA होने से बचा सकता है।
एक बार NPA classification हो जाने पर sub-standard, doubtful और loss की tagging और provisioning kicks in। उसी moment से recovery clock शुरू हो जाती है — और यहीं से route selection की actual decision making होती है।
Route 1 — SARFAESI Act, 2002
Secured loans के लिए सबसे शक्तिशाली tool है SARFAESI। Process simple है — NPA classification के बाद बैंक borrower को Section 13(2) के तहत 60-day demand notice देता है। 60 दिन में dues नहीं चुकाने पर बैंक Section 13(4) के तहत symbolic possession लेता है, फिर physical possession (DM के order से Section 14 के माध्यम से) और अंत में public auction।
End-to-end timeline 6 से 18 महीने के बीच रहती है, बशर्ते borrower DRT में Section 17 application नहीं लगाए। SARFAESI तभी work करता है जब security registered mortgage या hypothecation के तहत properly created हो और CERSAI पर registered हो। ₹1 लाख से कम का loan या agricultural land पर SARFAESI नहीं चलता। Medium-ticket MSME accounts जहाँ borrower contest कर रहा है पर property strong है — वहाँ यही best route है।
Route 2 — One-Time Settlement (OTS)
OTS एक negotiated exit है, और working bankers इसे अक्सर undervalue करते हैं। Borrower जब cooperate कर रहा हो, business genuinely struggling हो, और recovery का litigation cost vs. realisable value calculation OTS के पक्ष में हो — तभी इस route पर बैठिए।
Typical haircut 20% से 60% तक हो सकता है, depending on security cover, age of NPA और borrower की repayment capacity। Doubtful और loss assets में ज़्यादा haircut allowed होता है। Process भी comparatively तेज़ है — 2 से 4 महीने में settlement deed sign होकर account close हो जाता है। Branch level, regional और head office level — हर bank का OTS policy की delegated authority structure अलग होती है, उसी के हिसाब से proposal route कीजिए। Small accounts और co-operative borrowers के लिए ये first preferred route होना चाहिए।
Route 3 — Lok Adalat
Lok Adalat सबसे underused tool है MSME segment में। Legal Services Authorities Act के तहत organized, ये forum छोटे accounts के लिए बना है — typically ₹20 लाख तक की claims यहाँ comfortably settle होती हैं। Process free है, decree का stamp duty waived है, और सबसे बड़ी बात — award final है, उसके खिलाफ कोई appeal नहीं होती।
Branch के अधिकारी अक्सर सोचते हैं Lok Adalat सिर्फ credit card और personal loan की NPAs के लिए है। पर ₹5-15 लाख की MSME term loans, MUDRA loans और small working capital limits — जहाँ litigation cost recovery से बड़ी हो जाएगी — वहाँ Lok Adalat exactly सही route है। National Lok Adalat हर तीन-चार महीने में होती है, उसी schedule के हिसाब से accounts shortlist कीजिए। हमारी MUDRA loan guide में भी इन छोटे-ticket recoveries के operational angles cover हैं।
Route 4 — Debt Recovery Tribunal (DRT)
जब borrower contest कर रहा है, security disputed है, या SARFAESI में Section 17 application लग गई है — तब DRT में जाना पड़ता है। DRT की jurisdiction ₹20 लाख से ऊपर के accounts पर है। Application Section 19 के तहत file होती है, hearings चलती हैं, और favourable order आने पर Recovery Certificate (RC) issue होता है जिसे Recovery Officer execute करता है — attachment, sale of property, garnishee order के through।
Timeline realistic 18 से 36 महीने है। DRT के order के against borrower या बैंक — दोनों DRAT (Debt Recovery Appellate Tribunal) में appeal कर सकते हैं, जहाँ borrower को pre-deposit (typically 50% of debt) करना होता है। DRT route महंगा और slow है, इसलिए सिर्फ तभी जब SARFAESI block हो गया हो या security ही disputed हो।
Route 5 — Insolvency and Bankruptcy Code (IBC)
IBC corporate borrowers के लिए है — Private Limited, LLP, OPC। Minimum default threshold अभी ₹1 करोड़ है। बैंक Section 7 application NCLT में file करता है, NCLT 14 दिन में admit/reject decision देता है, और admission के बाद CIRP (Corporate Insolvency Resolution Process) शुरू होता है।
CIRP timeline 180 दिन है, 90 दिन का extension allowed, और outer limit 330 दिन है। CoC (Committee of Creditors) resolution plan पर vote करती है (66% majority चाहिए)। Plan approve नहीं हुआ तो account liquidation में जाता है, जहाँ Section 53 का waterfall mechanism follow होता है — secured creditors, workmen dues, unsecured creditors और equity holders की sequence में payment। Large corporate MSMEs जहाँ multiple banks involved हैं — वहीं IBC best leverage देता है।
Decision Matrix — कब कौनसा Route
- Small ticket + cooperating borrower + co-operative society: पहले OTS try कीजिए, फिर Lok Adalat।
- Medium ticket + secured + contested: SARFAESI default route, parallel में DRT के लिए ready रखिए।
- ₹20 लाख से कम unsecured/partially secured: Lok Adalat fastest और cheapest।
- Large corporate MSME + multiple banks + ₹1 crore+: IBC में जाइए — CoC leverage सबसे बड़ी ताकत है।
- SARFAESI में stuck (Section 17 application): DRT में defend कीजिए, साथ में OTS का door खुला रखिए।
Recovery सिर्फ legal action का नाम नहीं है — ये business judgement है। हर NPA account के पीछे एक borrower है, एक family है, एक unit है। सही route वो है जो बैंक का loss minimise करे और recovery जल्दी निकाले — without unnecessary litigation drag। अगर आप MSME exam या CAIIB की तैयारी कर रहे हैं, हमारे CAIIB course और mock tests में SARFAESI, DRT और IBC के case studies detailed तरीके से explain किए गए हैं।
Q. SARFAESI under कितने amount से कम के loans नहीं चलते?
Q. OTS में typical haircut कितना होता है?
Q. IBC में minimum default threshold क्या है?
Q. Lok Adalat award के against appeal कर सकते हैं?
Prefer revising from a printed book?
Chapter-wise books with MCQs after every chapter — minimal pages, complete coverage, delivered anywhere in India. Every book has a free sample to read first.
132 pages · 225 MCQs
Learning Sessions · Ashish Sir
188 pages · 435 MCQs
Learning Sessions · Ashish Sir
117 pages · 236 MCQs
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
118 pages · 299 MCQs
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
115 pages · 255 MCQs
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
334 pages · 936 MCQs
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
115 pages · 344 MCQs
Learning Sessions · Ashish Sir
107 pages · 240 MCQs
Learning Sessions · Ashish Sir
90 pages · 150 MCQs
Learning Sessions · Ashish Sir
Learning Sessions · Ashish Sir
131 pages · 672 MCQs
Learning Sessions · Ashish Sir
221 pages · 831 MCQs
Learning Sessions · Ashish Sir
128 pages · 524 MCQs
Learning Sessions · Ashish Sir
107 pages · 445 MCQs
Learning Sessions · Ashish Sir
148 pages · 478 MCQs
Learning Sessions · Ashish Sir
151 pages · 465 MCQs
Learning Sessions · Ashish Sir
148 pages · 375 MCQs
Learning Sessions · Ashish Sir
216 pages · 895 MCQs
Learning Sessions · Ashish Sir
109 pages · 300 MCQs
Learning Sessions · Ashish Sir
104 pages · 360 MCQs
Learning Sessions · Ashish Sir
82 pages · 297 MCQs
Learning Sessions · Ashish Sir
151 pages · 600 MCQs
Learning Sessions · Ashish Sir
98 pages · 282 MCQs
Learning Sessions · Ashish Sir
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।