
DICGC deposit insurance cover: सीमा और नियम, JAIIB PPB के लिए
हर JAIIB PPB उम्मीदवार को कभी न कभी DICGC deposit insurance cover से जुड़ा सवाल मिलता ही है — यह किसे सुरक्षा देता है, इसका प्रीमियम कौन भरता है, और बैंक डूबने पर जमाकर्ता को असल में कितनी राशि वापस मिलती है। Principles and Practices of Banking सिलेबस में यह परीक्षकों का सबसे पसंदीदा विषय है क्योंकि यह कानून, डिपॉजिटर प्रोटेक्शन और रोज़मर्रा के ब्रांच ऑपरेशन का मिलन-बिंदु है। यह लेख कवर लिमिट, इसके दायरे में आने वाली जमाराशियों व संस्थाओं, दावा निपटान की प्रक्रिया और परीक्षा के उन कोणों को कवर करता है जिन्हें आप मिस नहीं कर सकते।
🏦 DICGC Deposit Insurance Cover का वास्तविक अर्थ
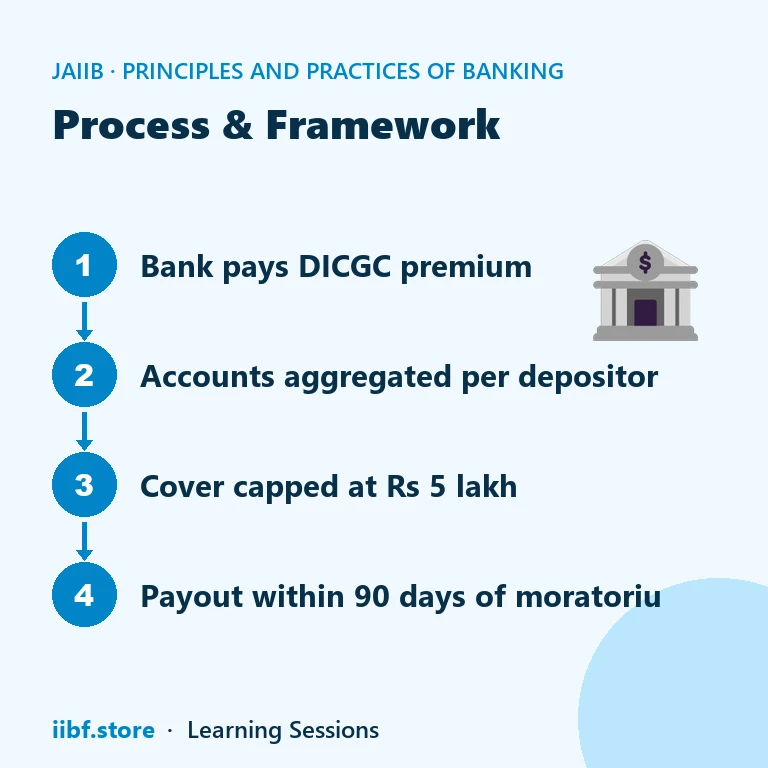
Deposit Insurance and Credit Guarantee Corporation (DICGC), जो भारतीय रिज़र्व बैंक की पूर्ण स्वामित्व वाली सहायक कंपनी है, DICGC Act, 1961 के तहत कमर्शियल बैंकों, रीजनल रूरल बैंकों और पात्र सहकारी बैंकों में रखी जमाराशियों का बीमा करती है। यह बीमा स्वतः लागू होता है — जमाकर्ता को इसके लिए आवेदन नहीं करना पड़ता, और ग्राहक के खाते से अलग से कोई प्रीमियम नहीं काटा जाता। हर बीमित बैंक अपनी कुल आकलनयोग्य जमाराशियों पर DICGC को प्रीमियम चुकाता है, और यह लागत बैंक स्वयं वहन करता है, जमाकर्ता को दिखाई देने वाले रूप में नहीं दी जाती। इस "स्वतः, बैंक-वित्तपोषित" संरचना को समझना JAIIB परीक्षा में बार-बार आने वाला एक-अंक का जाल है, क्योंकि छात्र अक्सर मान लेते हैं कि प्रीमियम सीधे जमाकर्ता चुकाता है। सहायक बैंकिंग सेवाओं का अध्ययन करने वाले उम्मीदवारों के लिए यह अवधारणा स्वाभाविक रूप से इससे जुड़ती है कि बैंक ancillary services का प्रबंधन कैसे करते हैं, जो deposit insurance जैसे वैधानिक सुरक्षा उपायों के साथ-साथ ग्राहक विश्वास भी बनाती हैं।
💰 ₹5 लाख कवर लिमिट की गणना कैसे होती है
4 फरवरी 2020 से DICGC deposit insurance cover प्रति जमाकर्ता, प्रति बैंक ₹5 लाख है, जिसमें मूलधन और ब्याज दोनों शामिल हैं। इस संशोधन से पहले यह सीमा 1993 से ₹1 लाख थी, इसलिए यह उछाल एक पसंदीदा "हाल का संशोधन" प्रश्न है। ₹5 लाख की यह सीमा प्रति शाखा या प्रति खाता लागू नहीं होती — एक ही जमाकर्ता के, समान क्षमता और समान अधिकार में, उस बैंक की सभी शाखाओं में रखे सभी खातों को पहले जोड़ा जाता है, फिर संयुक्त शेष राशि पर बीमित रकम का भुगतान होता है। यदि किसी जमाकर्ता का एक ही बैंक में बचत खाता, फिक्स्ड डिपॉज़िट और रेकरिंग डिपॉज़िट है, तो हर एक पर अलग-अलग ₹5 लाख का कवर नहीं मिलता; तीनों को जोड़कर एक बार ₹5 लाख की सीमा लगाई जाती है। एक ही व्यक्ति के संयुक्त (joint) खातों को एकल खातों से अलग माना जाता है, क्योंकि "क्षमता और अधिकार" भिन्न होते हैं। यह एग्रीगेशन नियम इस विषय के सबसे अधिक पूछे जाने वाले न्यूमेरिकल कॉन्सेप्ट में से एक है, ठीक bank locker liability cap जैसे विषयों की तरह, जो एक समान कैप्ड-लायबिलिटी ढांचे का उपयोग करते हैं मगर पूरी तरह अलग जोखिम के लिए।
💡 Exam Tip: यह क्रम याद रखें — ₹1,500 (1968) → ₹30,000 (1970) → ₹1 लाख (1993) → ₹5 लाख (2020)। परीक्षक अक्सर पूछते हैं "किस वर्ष कवर बदलकर X राशि हुआ।"
📋 कौन-सी जमाराशियाँ और संस्थाएँ कवर होती हैं
DICGC का कवर भारत में परिचालन करने वाले किसी भी बैंक — यहाँ शाखाओं वाले विदेशी बैंकों सहित — में रखी बचत, चालू, फिक्स्ड और रेकरिंग जमाराशियों तक फैला है, बशर्ते वह बैंक DICGC के पास बीमित बैंक के रूप में पंजीकृत हो — और लगभग सभी बैंक पंजीकृत हैं। रीजनल रूरल बैंक और पात्र सहकारी बैंक (2020 के संशोधन के बाद, जिसने डिपॉजिटर प्रोटेक्शन को मजबूत किया, कई शहरी सहकारी बैंकों सहित) भी इस योजना के दायरे में आते हैं। हालांकि, कई जमा श्रेणियाँ स्पष्ट रूप से बाहर रखी गई हैं, और यह एक्सक्लूज़न लिस्ट परीक्षा की दृष्टि से बेहद महत्वपूर्ण है। विदेशी सरकारों की जमाराशियाँ, केंद्र व राज्य सरकारों की जमाराशियाँ, इंटर-बैंक जमाराशियाँ, State Land Development Bank की State Cooperative Bank के पास जमाराशियाँ, और भारत के बाहर प्राप्त कोई भी जमा — ये सभी DICGC कवर से बाहर हैं। नीचे दी गई तालिका में वह कवरेज स्थिति संक्षेप में दी गई है जिसे उम्मीदवारों को शब्दशः याद रखना चाहिए।
| जमा / संस्था प्रकार | DICGC कवर |
|---|---|
| कमर्शियल बैंकों में बचत, चालू, FD, RD | ✅ कवर |
| रीजनल रूरल बैंकों में जमाराशियाँ | ✅ कवर |
| पात्र सहकारी बैंकों में जमाराशियाँ | ✅ कवर |
| केंद्र / राज्य सरकार की जमाराशियाँ | ❌ कवर नहीं |
| इंटर-बैंक जमाराशियाँ | ❌ कवर नहीं |
| विदेशी सरकारों की जमाराशियाँ | ❌ कवर नहीं |
| State Land Development Bank की State Co-op Bank में जमाराशियाँ | ❌ कवर नहीं |
ध्यान दें कि ये एक्सक्लूज़न मुख्यतः संस्थागत (सरकार-से-सरकार या बैंक-से-बैंक धन) प्रकार के हैं, न कि जमाकर्ता की पहचान पर आधारित — एक व्यक्ति, HUF, पार्टनरशिप फर्म, कंपनी या ट्रस्ट का सामान्य खाता एक ही तरह से कवर होता है। यह इससे भी जुड़ता है कि बैंक cash management services जैसी संबद्ध प्रक्रियाओं को कैसे संभालते हैं, जहाँ संस्थागत और रिटेल जमा-प्रवाह को ऑपरेशनल स्तर पर बहुत अलग ढंग से संभाला जाता है, भले ही अंततः दोनों DICGC-बीमित खातों में ही क्यों न रहें।
⏱️ दावा निपटान: 90-दिन का अंतरिम भुगतान नियम
DICGC Act में 2021 के संशोधन के बाद, जब किसी बैंक को RBI के मोरेटोरियम या पुनर्गठन निर्देश के अधीन रखा जाता है, तो बीमित जमाकर्ता — ₹5 लाख की सीमा तक — अपनी deposit insurance राशि उस बैंक के प्रतिबंध के अधीन रखे जाने के 90 दिनों के भीतर पाने के हकदार होते हैं, न कि केवल अंतिम परिसमापन (liquidation) के बाद। यह संकटग्रस्त सहकारी बैंकों के जमाकर्ताओं को वर्षों की देरी झेलनी पड़ने की सीधी प्रतिक्रिया में लाया गया था। लिक्विडेटर या बैंक 45 दिनों के भीतर जमाकर्ताओं का विवरण DICGC को सौंपता है, DICGC दावों की पुष्टि करता है, और अगले 45 दिनों में भुगतान होता है, जिससे कुल 90-दिन की समय-सीमा पूरी होती है। यह अंतरिम-भुगतान तंत्र पुरानी प्रक्रिया से अलग है, जिसमें भुगतान केवल किसी बैंक के औपचारिक रूप से परिसमापित या समामेलित होने के बाद ही होता था, कभी-कभी जमाकर्ताओं की अपने धन तक पहुँच खोने के वर्षों बाद। उम्मीदवारों को इस समय-सीमा को unclaimed deposits और DEA Fund से जुड़े संबंधित डिपॉजिटर-प्रोटेक्शन कॉन्सेप्ट से भी जोड़ना चाहिए, क्योंकि दोनों तंत्र सामान्य खाता संचालन बाधित होने पर जमाकर्ता के धन की रक्षा के लिए बने हैं, और अक्सर एक ही केस-स्टडी प्रश्न में साथ पूछे जाते हैं।
⚠️ Common Mistake: छात्र अक्सर DICGC के 90-दिन के अंतरिम भुगतान को परिसमापन के बाद के अंतिम दावा निपटान से भ्रमित कर लेते हैं — ये दोनों अलग-अलग चरण हैं, और परीक्षा इनमें सावधानी से अंतर करती है।
🔐 व्यवहार में DICGC कवर: कानूनी उपाय और संबंधित सुरक्षा उपाय
DICGC कवर अन्य डिपॉजिटर उपायों के साथ मिलकर काम करता है, उनकी जगह नहीं लेता। यदि कोई बैंक इनसॉल्वेंसी से असंबंधित किसी कारण से अपने दायित्व पूरे करने में विफल रहता है — जैसे किसी फ्रीज़ किए गए खाते पर विवाद — तो जमाकर्ता तब भी अलग कानूनी उपायों पर निर्भर रहते हैं। कोर्ट के आदेश से किसी विशेष राशि को फ्रीज़ करने के लिए garnishee order और attachment order का उपयोग किया जा सकता है, जो deposit insurance से पूरी तरह अलग कानूनी प्रक्रिया है और इसे परीक्षा के उत्तर में कभी भ्रमित नहीं करना चाहिए। इसी तरह, बैंक प्रोविज़निंग और डिस्क्लोज़र प्रथाएँ बनाए रखते हैं — जिसमें बैलेंस शीट पर डेफर्ड टैक्स की स्थिति को कैसे दर्शाया जाता है, जो deferred tax assets in banks के अंतर्गत कवर होता है — यह अप्रत्यक्ष रूप से उस वित्तीय स्वास्थ्य को दर्शाता है जिसकी निगरानी नियामक तब तक करते हैं जब तक बैंक उस स्तर तक न पहुँच जाए जहाँ DICGC कवर प्रासंगिक हो जाता है। इन विषयों को साथ पढ़ने से यह पूरी तस्वीर मिलती है कि बैंकिंग सुरक्षा-जाल किस तरह परतों में बना है: पहले प्रुडेंशियल रेगुलेशन, फिर सुधारात्मक कार्रवाई, और अंत में जमाकर्ता के लिए अंतिम बैकस्टॉप के रूप में deposit insurance। ऐसे सुरक्षा-जाल किस तरह वित्तीय समावेशन के लक्ष्यों में सहायक होते हैं, इसकी व्यापक समझ के लिए financial inclusion वाले अध्याय को फिर से देखें, क्योंकि जमा-सुरक्षा पर भरोसा ही बिना-बैंकिंग परिवारों को औपचारिक प्रणाली में लाने की पूर्व-शर्त है।
📌 Remember: DICGC कवर प्रति जमाकर्ता प्रति बैंक है, प्रति खाता प्रति बैंक नहीं — यह एक पंक्ति ही इस विषय के अधिकांश न्यूमेरिकल प्रश्नों का उत्तर दे देती है।
डिपॉजिटर प्रोटेक्शन, खाता संचालन और बैंकिंग कानून से जुड़े सभी PPB विषय एक ही सिलेबस हेड के अंतर्गत आते हैं — अपने अगले मॉक टेस्ट से पहले संबंधित रीडिंग के लिए पूरा सेट Principles and Practices of Banking टैग हब पर देखें।
🧠 अभ्यास MCQs: DICGC Deposit Insurance Cover
Q1. प्रति जमाकर्ता प्रति बैंक वर्तमान DICGC deposit insurance cover सीमा कितनी है? (a) ₹1 लाख (b) ₹2 लाख (c) ₹5 लाख (d) ₹10 लाख
Answer: (c) — 4 फरवरी 2020 से यह सीमा ₹1 लाख से बढ़ाकर ₹5 लाख कर दी गई थी।
Q2. DICGC insurance premium कौन चुकाता है? (a) जमाकर्ता स्वयं (b) बीमित बैंक (c) RBI (d) केंद्र सरकार
Answer: (b) — बीमित बैंक अपनी आकलनयोग्य जमाराशियों पर DICGC को प्रीमियम चुकाते हैं; जमाकर्ता से कोई शुल्क नहीं लिया जाता।
Q3. निम्नलिखित में से कौन-सी जमाराशि DICGC insurance के अंतर्गत कवर नहीं है? (a) कमर्शियल बैंक में बचत खाता (b) रीजनल रूरल बैंक में फिक्स्ड डिपॉज़िट (c) इंटर-बैंक डिपॉज़िट (d) पात्र सहकारी बैंक में रेकरिंग डिपॉज़िट
Answer: (c) — इंटर-बैंक जमाराशियाँ स्पष्ट रूप से DICGC कवर से बाहर रखी गई हैं।
Q4. 2021 के संशोधन के तहत, RBI मोरेटोरियम के अधीन बैंक के बीमित जमाकर्ताओं को अंतरिम बीमा भुगतान कितने समय के भीतर मिलना चाहिए? (a) 30 दिन (b) 45 दिन (c) 60 दिन (d) 90 दिन
Answer: (d) — दावों की प्रस्तुति से लेकर भुगतान तक की पूरी प्रक्रिया मोरेटोरियम लगाए जाने के 90 दिनों के भीतर पूरी होनी चाहिए।
Q5. किसी जमाकर्ता का एक ही बैंक में, समान क्षमता में, बचत खाता (₹2 लाख) और फिक्स्ड डिपॉज़िट (₹4 लाख) है। DICGC द्वारा कितनी राशि बीमित है? (a) ₹6 लाख (b) ₹5 लाख (c) ₹4 लाख (d) ₹2 लाख
Answer: (b) — एक ही बैंक में समान क्षमता में रखे खातों के शेष को जोड़कर ₹5 लाख की सीमा लगाई जाती है।
चैप्टर-वाइज़ मॉक टेस्ट चाहिए, 100+ MCQs के साथ? मुफ्त अभ्यास शुरू करें →
❓ अक्सर पूछे जाने वाले प्रश्न
क्या DICGC कवर बैंक की हर शाखा पर अलग-अलग लागू होता है?
नहीं। किसी बीमित बैंक की सभी शाखाओं में एक ही जमाकर्ता के समान अधिकार और क्षमता में रखी सभी जमाराशियों को जोड़कर एक ही ₹5 लाख की सीमा तक कवर किया जाता है।
क्या सहकारी बैंकों में जमाराशियाँ DICGC द्वारा कवर होती हैं?
हाँ, DICGC के पास पंजीकृत पात्र सहकारी बैंक कवर होते हैं, और 2020-21 के संशोधनों ने विशेष रूप से सहकारी बैंक जमाकर्ताओं के लिए इस सुरक्षा को विस्तारित और मजबूत किया।
यदि किसी जमाकर्ता के दो अलग-अलग बैंकों में खाते हों तो क्या होता है?
₹5 लाख का कवर प्रति बैंक लागू होता है, इसलिए एक ही जमाकर्ता को हर उस बीमित बैंक में अलग-अलग ₹5 लाख का कवर मिलता है जहाँ उसकी जमाराशि है।
क्या जमा पर मिलने वाला ब्याज भी ₹5 लाख के कवर में शामिल है?
हाँ, ₹5 लाख की सीमा में मूलधन और उपचित (accrued) ब्याज दोनों शामिल हैं, जैसा कि बैंक के परिसमापन या पुनर्गठन के अधीन रखे जाने की तिथि पर होता है।
DICGC deposit insurance cover, PPB सिलेबस का एक संक्षिप्त मगर उच्च-मूल्य वाला विषय है — मुट्ठी भर तथ्य (₹5 लाख की सीमा, एग्रीगेशन नियम, एक्सक्लूज़न लिस्ट, 90-दिन का अंतरिम भुगतान) परीक्षा के अनुपातहीन रूप से बड़े हिस्से के अंक तय करते हैं। प्रामाणिक नियमों और नवीनतम परिपत्रों के लिए DICGC की आधिकारिक वेबसाइट देखें। परीक्षा की परिस्थितियों में इन आंकड़ों को पक्का करने के लिए, अटेम्प्ट डे से पहले JAIIB course page पर टाइम्ड चैप्टर टेस्ट अभ्यास करें।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



