
Bond Pricing and Yield to Maturity: CAIIB BFM गाइड
बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी (yield to maturity) किसी भी बैंक के इन्वेस्टमेंट पोर्टफोलियो निर्णय के केंद्र में होते हैं, और CAIIB BFM के परीक्षार्थियों से अपेक्षा की जाती है कि वे अर्थमेटिक और उसके पीछे की ट्रेजरी लॉजिक के बीच सहजता से आ-जा सकें। चाहे कोई बैंक अपनी AFS बुक को मार्क-टू-मार्केट कर रहा हो, किसी सिक्योरिटी को अपने held-to-maturity बकेट में जोड़ने का निर्णय ले रहा हो, या केवल दो G-Secs की तुलना कर रहा हो, ट्रेड तय करने वाला सवाल एक ही रहता है: आज बाजार जिस यील्ड की मांग कर रहा है, उसके लिए कौन-सी कीमत उचित है? यह लेख इस समझ को शुरू से बनाता है — प्रेजेंट वैल्यू, कूपन कैश फ्लो, प्राइस-यील्ड का सी-सॉ (seesaw), और accrued-interest की वह मैकेनिक्स जो क्वोटेड प्राइस को सेटलमेंट अमाउंट में बदल देती है — साथ में वह वर्क्ड लॉजिक जिसे आप सीधे परीक्षा हॉल में ले जा सकते हैं।
📈 बॉन्ड प्राइसिंग का किसी बैंक की इन्वेस्टमेंट बुक के लिए क्या अर्थ है
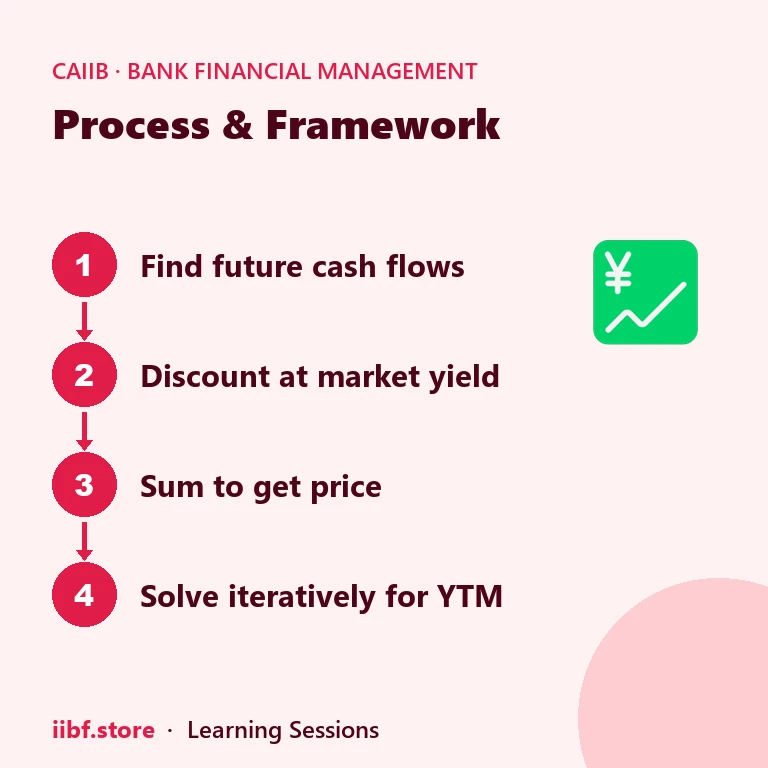
बॉन्ड बस एक वादा है: निर्धारित तारीखों पर एक फिक्स्ड कूपन और मैच्योरिटी पर फेस वैल्यू वापसी। बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी मिलकर भविष्य के कैश फ्लो की इस श्रृंखला को एक ऐसी संख्या में बदल देते हैं जिस पर ट्रेजरी डेस्क आज ट्रेड कर सके। बॉन्ड की कीमत हर भविष्य के कूपन की प्रेजेंट वैल्यू और रिडेम्पशन अमाउंट की प्रेजेंट वैल्यू का जोड़ है, जिसे उस टेन्योर और क्रेडिट क्वालिटी की सिक्योरिटी के लिए बाजार द्वारा वर्तमान में अपेक्षित यील्ड पर डिस्काउंट किया जाता है। डिस्काउंट रेट बढ़ाइए तो हर भविष्य का कैश फ्लो आज कम मूल्य का हो जाता है, इसलिए कीमत गिरती है; इसे घटाइए तो कीमत बढ़ती है। यह इनवर्स रिलेशनशिप CAIIB BFM सिलेबस के इस हिस्से में सबसे ज्यादा पूछा जाने वाला विचार है, और यह बताता है कि किसी बैंक की इन्वेस्टमेंट बुक में मार्क-टू-मार्केट लॉस क्यों दिख सकता है, भले ही इश्यूअर ने एक भी कूपन पेमेंट न चूका हो — बाजार यील्ड बस ऊपर चली गई।
किसी बैंक के लिए यह केवल सैद्धांतिक बात नहीं है। Available for Sale और Held for Trading के तहत बुक की गई इन्वेस्टमेंट्स को वर्तमान बाजार यील्ड का उपयोग करके रीवैल्यू किया जाता है, इसलिए बेंचमार्क यील्ड में बढ़ोतरी किसी क्रेडिट इवेंट के बिना भी प्रोविजनिंग के जरिए प्रॉफिट एंड लॉस अकाउंट पर असर डालती है। ट्रेजरी डेस्क बॉन्ड प्राइसिंग पर लगातार नजर रखते हैं क्योंकि यह सीधे इन्वेस्टमेंट डेप्रिसिएशन रिजर्व, ट्रेडिंग बुक फ्रेमवर्क के तहत कैपिटल चार्ज, और सिक्योरिटीज बिक्री पर प्रॉफिट बुकिंग के समय को प्रभावित करती है। यह समझना कि एक छोटा-सा यील्ड मूवमेंट किस तरह प्राइस मूवमेंट में बदलता है — और यह संवेदनशीलता अलग-अलग टेन्योर में क्यों अलग होती है — CAIIB BFM करिकुलम में आगे आने वाले हर एडवांस्ड ALM और रिस्क टॉपिक की नींव है, जिसमें यह भी शामिल है कि बैंक कॉरेस्पॉन्डेंट एक्सपोजर और क्रॉस-बॉर्डर सेटलमेंट रिस्क को कैसे संभालते हैं, जो Correspondent Banking and NRI Accounts में कवर किया गया है।
🧮 यील्ड टू मैच्योरिटी की चरण-दर-चरण गणना
यील्ड टू मैच्योरिटी वह एकमात्र डिस्काउंट रेट है, जिसे बचे हुए हर कूपन और अंतिम रिडेम्पशन पर लागू करने पर ठीक बॉन्ड की वर्तमान बाजार कीमत मिलती है। कूपन रेट, जो इश्यू के समय ही तय हो जाती है, या करंट यील्ड, जो केवल वार्षिक कूपन की कीमत से तुलना करती है, इनके विपरीत YTM पूरी तस्वीर को समेटती है: इसमें कूपन का उसी दर पर पुनर्निवेश, मैच्योरिटी तक बचा समय, और होल्डर को बॉन्ड को फेस वैल्यू से डिस्काउंट या प्रीमियम पर खरीदने पर मिलने वाला कोई भी लाभ या हानि शामिल होती है। प्राइस से YTM को सीधे हल करने का कोई साफ बीजगणितीय (algebraic) फॉर्मूला नहीं है — इसे इटरेशन, ट्रायल एंड एरर, या एप्रोक्सिमेशन फॉर्मूलों से निकाला जाता है, यही वजह है कि परीक्षा में पूरा इटरेटिव समाधान अपेक्षित करने के बजाय एप्रोक्सिमेट YTM फॉर्मूला ही टेस्ट किया जाता है।
एक आमतौर पर पूछा जाने वाला एप्रोक्सिमेशन है: YTM ≈ [वार्षिक कूपन + (फेस वैल्यू − प्राइस) / मैच्योरिटी तक वर्ष] / [(फेस वैल्यू + प्राइस) / 2]। ध्यान दें कि न्यूमरेटर कूपन इनकम के साथ प्रति वर्ष अमॉर्टाइज्ड कैपिटल गेन या लॉस को समेटता है, जबकि डिनॉमिनेटर भुगतान की गई कीमत और रिडीम की गई वैल्यू का औसत लेता है। पार से नीचे खरीदा गया बॉन्ड हमेशा अपनी कूपन रेट से अधिक YTM दिखाएगा, क्योंकि खरीदार को कूपन के साथ रिडेम्पशन पर कैपिटल गेन भी मिलता है; पार से ऊपर खरीदा गया बॉन्ड ठीक इसके विपरीत कारण से कूपन रेट से कम YTM दिखाता है। CAIIB BFM की न्यूमेरिकल्स अक्सर इसे डे-काउंट और accrued-interest एडजस्टमेंट के साथ जोड़ती हैं, इसलिए परीक्षार्थियों को इस एप्रोक्सिमेशन फॉर्मूले का इतना अभ्यास कर लेना चाहिए कि यह परीक्षा के दबाव में निकालने की चीज न रहकर सहज हो जाए।
⚖️ प्राइस-यील्ड रिलेशनशिप और यह CAIIB BFM के लिए क्यों मायने रखता है
यील्ड के मुकाबले बॉन्ड प्राइस को प्लॉट करें तो वह वक्र सीधी रेखा नहीं होता — वह कॉन्वेक्स होता है, ओरिजिन से दूर मुड़ता हुआ। इस कॉन्वेक्सिटी का मतलब है कि यील्ड में दी गई गिरावट कीमत को उतनी ही यील्ड बढ़ोतरी से कीमत घटने की तुलना में ज्यादा बढ़ाती है — यह असमानता खासतौर पर तब महत्वपूर्ण हो जाती है जब परीक्षार्थी सिलेबस में बाद में ड्यूरेशन और कॉन्वेक्सिटी को अलग, गहरे टॉपिक के रूप में पढ़ते हैं। फिलहाल, बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी पर परीक्षा के लिहाज से जरूरी बात सरल है: दी गई यील्ड बदलाव के लिए, लंबे टेन्योर और कम कूपन वाले बॉन्ड, छोटे टेन्योर और ज्यादा कूपन वाले बॉन्ड की तुलना में प्राइस के प्रति ज्यादा संवेदनशील होते हैं, क्योंकि उनकी ज्यादा वैल्यू आगे के समय में होती है और किसी भी यील्ड बदलाव से वह ज्यादा भारी छूट पर डिस्काउंट होती है।
💡 परीक्षा टिप: अगर कोई सवाल पूछे कि यील्ड में समान बढ़ोतरी पर दो बॉन्ड में से किसकी वैल्यू ज्यादा घटेगी, तो लंबी अवशिष्ट मैच्योरिटी और कम कूपन वाला बॉन्ड चुनें — उसकी प्राइस सेंसिटिविटी ज्यादा होती है, बस इतना ही।
यह रिलेशनशिप ट्रेजरी डेस्क में बार-बार दिखने वाले एक पैटर्न को भी समझाती है: जब बाजार को दरों में गिरावट की उम्मीद होती है, तो डेस्क बड़ा प्राइस गेन पकड़ने के लिए लंबे बॉन्ड खरीदकर ड्यूरेशन बढ़ाते हैं; जब रेट हाइक साइकिल की उम्मीद हो, तो वे बुक को बचाने के लिए टेन्योर घटाते हैं। यही यील्ड-कर्व लॉजिक इस बात की बुनियाद है कि बैंक अन्य ट्रेजरी प्रोडक्ट्स में फॉरवर्ड कैश फ्लो की कीमत कैसे तय करते हैं, इसीलिए यह CAIIB BFM Treasury Products 2026 में बताई गई मैकेनिक्स और CAIIB BFM Derivative Products में चर्चा किए गए हेजिंग इंस्ट्रूमेंट्स के साथ स्वाभाविक रूप से जुड़ता है। जो बैंक इस संवेदनशीलता को नजरअंदाज करता है, उसे अपनी इन्वेस्टमेंट बुक के खिलाफ जाने वाली रेट साइकिल के कैपिटल और प्रोविजनिंग प्रभाव को कम आंकने का जोखिम रहता है।
⚠️ आम गलती: छात्र अक्सर यह मान लेते हैं कि प्राइस और यील्ड साथ-साथ चलते हैं क्योंकि "ज्यादा यील्ड सुनने में बेहतर बॉन्ड जैसा लगता है।" याद रखें: मौजूदा बॉन्ड के लिए यील्ड बढ़ना हमेशा प्राइस घटना ही होता है — ये दोनों बिल्कुल विपरीत दिशाओं में चलते हैं।
| यील्ड मेजर | यह क्या ध्यान में रखता है | पैसे की समय-वैल्यू को शामिल करता है | किसके लिए सबसे उपयुक्त |
|---|---|---|---|
| कूपन रेट | इश्यू के समय फेस वैल्यू का फिक्स्ड % | ❌ | केवल बॉन्ड की कॉन्ट्रैक्चुअल इनकम बताना |
| करंट यील्ड | वार्षिक कूपन ÷ बाजार कीमत | ❌ | जल्दी, मोटा-मोटी इनकम तुलना |
| यील्ड टू मैच्योरिटी | रिडेम्पशन तक सभी भविष्य के कूपन + कैपिटल गेन/लॉस | ✅ | अलग-अलग प्राइस, कूपन या टेन्योर के बॉन्ड की तुलना |
| यील्ड टू कॉल | केवल सबसे जल्दी वाली कॉल डेट तक कैश फ्लो | ✅ | पार से ऊपर ट्रेड होने वाले कॉलेबल बॉन्ड |
🏦 Accrued Interest, डे-काउंट कन्वेंशन और क्लीन बनाम डर्टी प्राइस
बॉन्ड शायद ही कभी ठीक कूपन डेट पर सेटल होते हैं, इसलिए बाजार में बताई गई कीमत — क्लीन प्राइस — वह नहीं होती जो खरीदार वास्तव में चुकाता है। खरीदार को विक्रेता का accrued interest भी देना होता है, यानी पिछली पेमेंट डेट से सेटलमेंट तक कमाया गया कूपन, जिससे डर्टी प्राइस (क्लीन प्राइस प्लस accrued interest) बनता है, जो वास्तव में हाथ बदलता है। CAIIB BFM की न्यूमेरिकल्स के लिए इसे सही करना जरूरी है क्योंकि accrued interest की गणना एक विशिष्ट डे-काउंट कन्वेंशन के आधार पर होती है, और भारतीय G-Sec व कॉर्पोरेट बॉन्ड मार्केट सभी एक ही कन्वेंशन इस्तेमाल नहीं करते — कुछ actual/actual इस्तेमाल करते हैं, कुछ 30/360, और यह चुनाव accrued फिगर को कुछ बेसिस पॉइंट्स से बदल देता है, जिसे परीक्षक टेस्ट करना पसंद करते हैं।
क्लीन और डर्टी प्राइस को अलग न कर पाना बॉन्ड-प्राइसिंग न्यूमेरिकल्स की सबसे आम गलतियों में से एक है: जो परीक्षार्थी accrued interest भूल जाता है, वह सेटलमेंट अमाउंट को गलत बता देगा और पोर्टफोलियो-वैल्यूएशन के सवाल में उस दिन के प्रॉफिट या लॉस को भी गलत बता देगा। बैंक इसे बहुत सटीकता से संभालते हैं क्योंकि इन्वेस्टमेंट डेस्क बाजार तुलना के लिए क्लीन प्राइस रिपोर्ट करते हैं लेकिन ट्रेड सेटल — और फंडिंग जरूरतों की गणना — डर्टी प्राइस पर करते हैं। घरेलू बॉन्ड ट्रेड को नियंत्रित करने वाला यही सेटलमेंट अनुशासन क्रॉस-बॉर्डर इंस्ट्रूमेंट्स तक भी फैला हुआ है; अपना फॉरेक्स और सेटलमेंट पोर्टफोलियो बना रहे पाठक Documentry letters of credit में अंडरलाइंग डॉक्यूमेंटेशन फ्लो और Exchange rates and Forex Business में रेट मैकेनिक्स को क्रॉस-चेक कर सकते हैं, जो दोनों BFM पेपर में बॉन्ड और मनी-मार्केट प्राइसिंग के साथ टेस्ट किए जाते हैं।
📌 याद रखें: क्लीन प्राइस वह है जो कोट किया जाता है; डर्टी प्राइस (क्लीन प्राइस + accrued interest) वह है जो सेटलमेंट पर वास्तव में चुकाया जाता है। जो परीक्षा प्रश्न "purchase consideration" पूछते हैं वे लगभग हमेशा डर्टी प्राइस चाहते हैं।
🔗 बैंक की ट्रेजरी टूलकिट में बॉन्ड प्राइसिंग कहां फिट होती है
बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी बैंक की बैलेंस शीट पर कभी अलग-थलग नहीं रहते — वे सीधे डिपॉजिट और लायबिलिटी प्लानिंग, हेजिंग निर्णयों, और यहां तक कि बैंक अपने कॉरेस्पॉन्डेंट व क्रॉस-बॉर्डर बैंकिंग संबंधों को कैसे मैनेज करता है, से जुड़ते हैं। जिस ट्रेजरी डेस्क ने अपनी बॉन्ड बुक की कीमत सटीक रूप से तय कर ली है, वह फिर तय कर सकता है कि परिणामी ड्यूरेशन गैप को हेज करने की जरूरत है या नहीं, जो CAIIB BFM Treasury Management: Chapter 18 में जांचा गया वही निर्णय है। चूंकि बॉन्ड यील्ड और फॉरेक्स फॉरवर्ड प्रीमियम दोनों इंटरेस्ट-रेट डिफरेंशियल से प्रेरित होते हैं, इस टॉपिक की तैयारी करने वाले परीक्षार्थियों को इसे External Commercial Borrowings And Foreign Investments In India जैसे इंटरनेशनल-फेसिंग मॉड्यूल और Lrs And Other Remittance Facilities For Residents के तहत रेमिटेंस नियमों के साथ रिवाइज करना अक्सर उपयोगी लगता है।
भारतीय बैंक अपने इन्वेस्टमेंट पोर्टफोलियो को कैसे वर्गीकृत और वैल्यू करते हैं — जिसमें यह भी शामिल है कि सिक्योरिटीज AFS, HFT और HTM के बीच कब चलती हैं और मार्क-टू-मार्केट गेन या लॉस को कैसे रिकॉग्नाइज किया जाता है — इसका अंतर्निहित वैल्यूएशन फ्रेमवर्क रेगुलेटर द्वारा निर्धारित है; गंभीर परीक्षार्थियों को केवल सेकेंडरी नोट्स पर निर्भर रहने के बजाय भारतीय रिजर्व बैंक की वेबसाइट पर सीधे स्रोत नियम पढ़ने चाहिए। CAIIB सिलेबस के डिजिटल-बैंकिंग पक्ष पर, यही ट्रेजरी डेस्क रीयल-टाइम प्राइसिंग के लिए तेजी से API-संचालित डेटा फीड पर निर्भर हो रहे हैं, यह विषय API banking and open banking में कवर किया गया है। इस क्लस्टर के हर BFM टॉपिक की सुव्यवस्थित समझ के लिए, अपने अगले रिवीजन सेशन से पहले पूरा Bank Financial Management आर्काइव ब्राउज़ करें।
🧠 अभ्यास MCQs: बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी
Q1. एक बॉन्ड अपनी फेस वैल्यू से नीचे ट्रेड हो रहा है। कौन-सा कथन सही है? (a) इसका YTM इसकी कूपन रेट से कम है (b) इसका YTM कूपन रेट के बराबर है (c) इसका YTM कूपन रेट से ज्यादा है (d) क्रेडिट रेटिंग के बिना YTM निर्धारित नहीं किया जा सकता
उत्तर: (c) — पार से नीचे कीमत वाला बॉन्ड होल्डर को कूपन और रिडेम्पशन पर कैपिटल गेन दोनों देता है, इसलिए YTM कूपन रेट से अधिक होता है।
Q2. यदि बाजार यील्ड बढ़ती है, तो मौजूदा फिक्स्ड-कूपन बॉन्ड की कीमत: (a) बढ़ेगी (b) घटेगी (c) अपरिवर्तित रहेगी (d) केवल तभी बदलेगी जब इश्यूअर डाउनग्रेड हो
उत्तर: (b) — बॉन्ड प्राइस और यील्ड विपरीत दिशा में चलते हैं; आवश्यक यील्ड में बढ़ोतरी भविष्य के कैश फ्लो को ज्यादा भारी डिस्काउंट करती है, जिससे कीमत घटती है।
Q3. समान कूपन वाले दो बॉन्ड में से, जिसकी अवशिष्ट मैच्योरिटी लंबी है, वह: (a) यील्ड बदलाव के प्रति कम संवेदनशील होगा (b) यील्ड बदलाव के प्रति ज्यादा संवेदनशील होगा (c) समान संवेदनशीलता रखेगा (d) केवल क्रेडिट रिस्क में अंतर होगा, प्राइस में नहीं
उत्तर: (b) — लंबे टेन्योर वाले बॉन्ड के कैश फ्लो ज्यादा दूर होते हैं, जिन्हें दी गई यील्ड बदलाव के लिए ज्यादा भारी डिस्काउंट किया जाता है, जिससे वे ज्यादा प्राइस-संवेदनशील बन जाते हैं।
Q4. बॉन्ड का "डर्टी प्राइस" है: (a) केवल क्वोटेड मार्केट प्राइस (b) फेस वैल्यू माइनस accrued interest (c) क्लीन प्राइस प्लस accrued interest (d) क्रेडिट रेटिंग के अनुसार एडजस्ट की गई कीमत
उत्तर: (c) — डर्टी प्राइस वास्तविक सेटलमेंट अमाउंट है: क्वोटेड क्लीन प्राइस प्लस पिछली कूपन डेट से जमा हुआ ब्याज।
Q5. एप्रोक्सिमेट YTM फॉर्मूले में, न्यूमरेटर क्या दर्शाता है? (a) केवल कूपन इनकम (b) कूपन इनकम प्लस प्रति वर्ष अमॉर्टाइज्ड कैपिटल गेन या लॉस (c) फेस वैल्यू को मैच्योरिटी तक वर्षों से भाग देना (d) मार्केट प्राइस माइनस कूपन
उत्तर: (b) — एप्रोक्सिमेट YTM फॉर्मूले का न्यूमरेटर वार्षिक कूपन में प्राइस और फेस वैल्यू के बीच वार्षिक अमॉर्टाइज्ड गेन या लॉस जोड़ता है।
100+ MCQs के साथ चैप्टर-वाइज मॉक टेस्ट चाहिए? मुफ्त अभ्यास शुरू करें →
❓ अक्सर पूछे जाने वाले प्रश्न
कूपन रेट और यील्ड टू मैच्योरिटी में क्या अंतर है?
कूपन रेट फेस वैल्यू का वह फिक्स्ड प्रतिशत है जो सालाना भुगतान किया जाता है और इश्यू के बाद कभी नहीं बदलता। यील्ड टू मैच्योरिटी वह वास्तविक रिटर्न है जो निवेशक बॉन्ड को मैच्योरिटी तक होल्ड करने पर कमाता है, जिसमें चुकाई गई कीमत, कूपन इनकम और रिडेम्पशन पर कैपिटल गेन या लॉस शामिल होते हैं — इसलिए यह हर बार बाजार कीमत बदलने पर बदल जाता है।
ब्याज दरें बढ़ने पर बॉन्ड की कीमत क्यों गिरती है?
किसी बॉन्ड की कीमत उसके भविष्य के कूपन और रिडेम्पशन अमाउंट की प्रेजेंट वैल्यू होती है। जब बाजार की ब्याज दरें बढ़ती हैं, तो उन भविष्य के कैश फ्लो को ज्यादा दर पर डिस्काउंट किया जाता है, जिससे आज उनकी प्रेजेंट वैल्यू घट जाती है — इसलिए कीमत गिरती है, भले ही कूपन खुद न बदला हो।
क्या यील्ड टू मैच्योरिटी और करंट यील्ड एक ही चीज है?
नहीं। करंट यील्ड केवल वार्षिक कूपन को वर्तमान बाजार कीमत से भाग देती है, जिसमें पैसे की समय-वैल्यू और रिडेम्पशन पर होने वाले किसी भी कैपिटल गेन या लॉस को नजरअंदाज किया जाता है। यील्ड टू मैच्योरिटी पूरी कैश फ्लो श्रृंखला को ध्यान में रखती है और इसीलिए यह ज्यादा पूर्ण और CAIIB BFM में ज्यादा भारी टेस्ट किया जाने वाला मेजर है।
बैंकों को क्लीन प्राइस और डर्टी प्राइस में अंतर क्यों करना पड़ता है?
बैंक बॉन्ड को कोट और तुलना करने के लिए क्लीन प्राइस का उपयोग करते हैं, लेकिन ट्रेड सेटल करने और फंडिंग जरूरतों की गणना के लिए डर्टी प्राइस का उपयोग करते हैं, जिसमें पिछली कूपन डेट से जमा हुआ ब्याज शामिल होता है। दोनों को मिला देने से सेटलमेंट अमाउंट और इन्वेस्टमेंट बुक पर उस दिन का रिपोर्ट किया गया प्रॉफिट या लॉस दोनों गलत हो जाते हैं।
बॉन्ड प्राइसिंग और यील्ड टू मैच्योरिटी कोई एक-बार का परीक्षा टॉपिक नहीं है — ये वह कार्यशील शब्दावली है जिसका उपयोग बैंक की ट्रेजरी डेस्क हर ट्रेडिंग दिन अपनी इन्वेस्टमेंट बुक की वैल्यू तय करने, यह तय करने कि कब हेज करना है, और यह जज करने में करती है कि कोई सिक्योरिटी उसके रिस्क के मुकाबले सस्ती है या महंगी। यहां कवर किए गए प्रेजेंट-वैल्यू लॉजिक, एप्रोक्सिमेट YTM फॉर्मूले, और क्लीन-बनाम-डर्टी प्राइस के अंतर में महारत हासिल कर लीजिए, और CAIIB BFM सिलेबस में आगे आने वाले ज्यादा एडवांस्ड ड्यूरेशन, कॉन्वेक्सिटी और IRRBB टॉपिक्स उसी नींव पर बनेंगे जिसे आप पहले से अच्छी तरह समझते हैं। अपने अगले प्रयास से पहले पूरी लंबाई के CAIIB BFM अभ्यास टेस्ट और सुव्यवस्थित चैप्टर के साथ इन कॉन्सेप्ट्स को अभी काम में लाएं।
Quick quiz on this topic
5 exam-style questions from our free test bank — check yourself before you move on.
Practice this topic
मुफ़्त मॉक टेस्ट दें, चैप्टर PDF डाउनलोड करें या वीडियो क्लास देखें — सब iibf.store पर मुफ़्त है।
पढ़ना जारी रखें



